Bu yazıda
Kısa cevap: Şahıs işletmesi ticaret sicilinden silinerek kapanmaz. Vergi dairesine işi bırakma bildirilir, yoklama yapılabilir, Bağ-Kur ve oda kaydı ayrıca kapanır. Limited ve anonim şirket ise tasfiyeye girer. Genel kurul karar verir, tasfiye memuru seçilir, unvana “tasfiye halinde” yazılır. Bilinen alacaklıya taahhütlü mektup, diğerlerine birer hafta arayla üç ilan gider. Üçüncü ilandan itibaren altı ay geçmeden kalan mal ortaklara dağıtılmaz. Tüzel kişilik, ticaret sicilinden silinince sona erer. Vergi kaydının kalkması şirketi kapatmaz.
Arama “şirket nasıl kapatılır” diye gelir ve iki farklı işi aynı sandırır. Birini diğerinin evrakıyla kapatmaya çalışmak dosyayı geri çevirir. Bu yazı ikisini ayırır. Kuruluşun tersi değildir. Açılış Ankara’da şirket kuruluşu yazısında, tür seçimi şahıs şirketi mi, limited şirket mi yazısındadır.
Şahıs işletmesi nasıl bırakılır?
Şahıs işletmesinin tasfiye memuru yoktur. Üç ilan yoktur. “Tasfiye halinde” unvanı yoktur. Yapılan iş, faaliyeti bırakmaktır. Vergi dairesine işi bırakma bildirilir. Bildirim dijital vergi dairesi üzerinden ya da dairenin kendi kanalından yapılır. Bırakma tarihi, son faturanın ve son stok sayımının tarihidir. Mağazayı kapattım demek, bildirimin yerine geçmez.
Bırakmadan önce elde mal varsa satılır, iade edilir veya işletmeden çekildiği belgelenir. Çekilmemiş stok, kazanç hesabında durur. Açık bir pazaryeri bakiyesi varsa platformla mahsup bitmeden bildirim vermek, sonraki ay “satış var, mükellef yok” farkı çıkarır. Son KDV beyannamesi, bırakılan dönemi de kapsar. Beyan günleri 2026 vergi takviminde.
Bağ-Kur, vergi kaydı düşünce kendiliğinden her izi silinmiş olmaz. Prim borcu varsa kapanış borcu kapatmaz. Oda kaydı da vergi dairesinden ayrıdır. Üçünü aynı gün bitmiş saymak için üç yerin de yazısını okumak gerekir. Yoklama, bırakma bildiriminden sonra adrese gelebilir. Adreste faaliyet sürüyorsa kayıt yeniden açılır. Yoklamanın ne aradığını vergi dairesi yoklaması yazısında anlattık.
Şahıs işletmesini limitede çevirmek de bir kapatma artı bir kuruluştur. Stok, açık fatura ve e-belge serisi devredilmeden eski kaydı kapatmak, iki tarafı birden eksik bırakır. Acele bir bırakma, iade gelen malın hangi kayda yazılacağını belirsiz kılar. Bu geçişi e-ticaret için şirket kuruluşu yazısında, tür değişince neyin değiştiğiyle birlikte ele aldık.
Limited ve anonim şirkette kapanış tasfiyedir
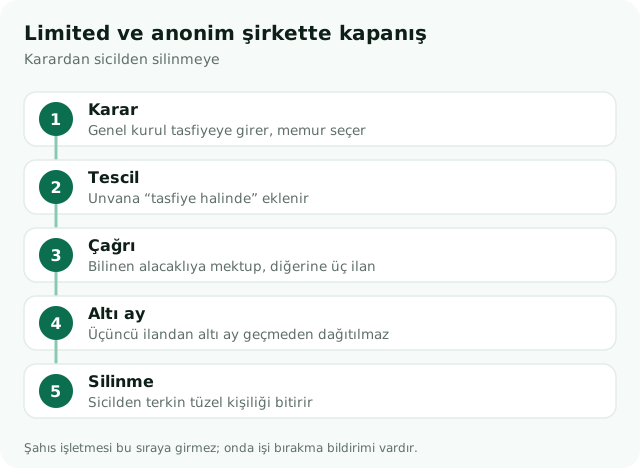
Kanundaki sona erme sebeplerinden biri gerçekleşirse ya da ortaklar karar verirse şirket sona erer. Sona eren şirket tasfiyeye girer. Bu husus ticaret siciline tescil ve ilan ettirilir. Tasfiye bitene kadar şirket tüzel kişiliğini korur. Unvanına “tasfiye halinde” ibaresi eklenir. Amaç, malvarlığını paraya çevirmek, alacakları toplamak, borçları ödemek ve yarım işi bitirmektir. Yeni bir ticari atılım bu dönemin işi değildir.
İşlemleri tasfiye memurları yapar. Memurlardan en az birinin Türk vatandaşı olması ve yerleşim yerinin Türkiye’de bulunması zorunludur. Memur, şirket sözleşmesiyle veya genel kurul kararıyla atanır. Atanmazsa tasfiye, kanunun gösterdiği organ tarafından yürütülür. Memurun kendisi de sicile tescil ve ilan edilir. Ankara’da bu tescil Ankara Ticaret Sicili’ndedir. Başvuru MERSİS üzerinden yürür.
Limited şirketin genel kurulu ile anonim şirketin genel kurulu aynı evrakı kullanmaz. Nisap, çağrı ve tutanak türüne göredir. “Bir dilekçeyle kapattık” cümlesi sermaye şirketi için yetmez. Karar, gündemde tasfiye ve memur seçimi yazmadan alınmışsa sicil dosyayı çevirir. Gün sayısı, evrakın tamamına ve sicilin o haftaki yüküne bağlıdır. Sabit bir kapanış süresi vermiyoruz.
İlan, mektup ve altı ay
| Aşama | Ne yapılır? | Ne işe yarar? |
|---|---|---|
| Tescil | Tasfiyeye giriş ve memur sicile yazılır | Ünvan “tasfiye halinde” olur |
| Mektup | Defterden bilinen alacaklıya taahhütlü çağrı | Bilinen borç gizlenmez |
| Üç ilan | Sicil gazetesinde birer hafta arayla | Diğer alacaklılar haberdar edilir |
| Altı ay | Üçüncü ilandan itibaren beklenir | Kalan mal bu süreden önce dağıtılmaz |
| Terkin | Son bilanço onaylanır, sicilden silinir | Tüzel kişilik bu tescille biter |
Ticaret Bakanlığı’nın şirket kurma rehberi bu süreyi açık yazar: alacaklılara üçüncü kez yapılan çağrıdan itibaren altı ay geçmedikçe kalan varlık dağıtılamaz. Borç ödenmeden ve pay bedeli geri verilmeden yapılan bir dağıtım, bu sürenin de önüne geçemez. Kalan, esas sözleşmede başka türlü yazmıyorsa ödenen sermaye oranında pay sahiplerine gider.
Bilinen alacaklı, defterde veya belgede görünen ve adresi belli olan kişidir. Ona taahhütlü mektup gider. Diğerleri Türkiye Ticaret Sicili Gazetesi’nde ve şirketin internet sitesinde, birer hafta arayla üç ilanla çağrılır. İlanı “bir kez verdik, yeter” diye kesmek, çağrıyı eksik bırakır. Üçüncü ilanın tarihi, altı ayın başlangıcıdır. Tarihi tahmini yazmak, dağıtımı erken açar.
MERSİS, tasfiye başvurusu sırasında alacaklılara çağrı ilanını elektronik ortamda oluşturabilmektedir. İlan bedeli çoğu başvuruda tescille birlikte alınır. Yine de ilanın gazetede üç kez çıktığı nüshalar dosyada durmalıdır. Nüsha yoksa altı ayın hangi günden işlediği ispatlanamaz.
Vergi kaydı şirketi kapatmaz
Vergi dairesi, adreste bulunamayan bir şirketin vergi kaydını silebilir. Bu, tüzel kişiliğin bittiği anlamına gelmez. Şirket yeni adresini tescil ettirip faaliyete dönerse mükellefiyet yeniden açılır. İstanbul Ticaret Odası’nın sicil duyurusu da aynı ayrımı kurar: vergi kaydının terkin edilmesi, sicilden silme değildir. Sicilden silinmeden “kapandık” demek, borcu ve davayı olduğu yerde bırakır.
Tasfiye sürerken kurumlar vergisi beyannamesi kendiliğinden bitmez. Tasfiye dönemi kendi kazancını doğurabilir. Mal satışı, tahsil edilen alacak ve ödenen borç bu dönemin kaydıdır. Geçici vergi ile kurumlar vergisini aynı cümlede kapatmak doğru değildir. Hangi beyannamenin tasfiye yılında da verileceği, dönemin başında mali müşavirle yazılır. Takvim yazısı genel günleri gösterir. Tasfiye yılı o günlerin bir kısmını değiştirir, hepsini silmez.
Çalışan varsa işten ayrılış bildirgesi, tasfiye kararından bağımsız olarak süresinde verilir. SGK işyeri dosyası, sicil terkininden önce kapanmış olmalıdır. Açık bir işyeri dosyasıyla “şirket silindi” demek, prim tahakkukunu durdurmaz. İlk personelin giriş tarafını ilk personel listesinde anlattık. Çıkış, aynı dosyanın diğer kapağıdır.
Borç, dava ve erken dağıtım
Haciz, rehin veya şerh varken terkin istemek dosyayı takar. Devam eden bir dava veya icra takibi de böyledir. Alacaklı üç ilana rağmen başvurmazsa, çekişmeli tutar için kanunun gösterdiği şekilde ayırma veya tevdi gerekir. Ayırmadan kalan malı ortaklara pay etmek, sonra gelen alacaklıya karşı tasfiye memurunu muhatap bırakır.
Memurun her yıl sonu için tasfiyeye ilişkin tabloları ve tasfiye sonunda kesin bilançoyu genel kurula sunması gerekir. Tasfiye bir yılı aşarsa “bu yıl bir şey olmadı” diye tablo atlanmaz. Kesin bilançoda aktif ve pasif kapanmadan silinme istenmez. Ortaklara dağıtılan tutarın listesi, son kararın ekidir.
İflas ayrı bir yoldur. İflasta tasfiye, iflas idaresi tarafından İcra ve İflas Kanunu’na göre yapılır. Genel kurul kararıyla girilen tasfiye, iflasın yerine geçmez. Borç ödemede acze düşmüş bir şirketi “ilan verip kapatalım” diye tasfiyeye sokmak, alacaklıyı ve memuru daha ağır bir sorumluluğa iter. Acz şüphesi varsa önce bilanço okunur, yol ondan sonra seçilir.
Sermayesi kanuni tabanın altında kaldığı için infisah etmiş sayılan şirket de tasfiye hükümlerine girer. Süre 31 Aralık 2027’dir. O tarihi kaçırmak, kendiliğinden sicilden silinmek değildir. Sona erme sayılır ve tasfiye başlar. Tutarlar asgari sermaye yazısındadır. Kapatmayı, artırım süresinin alternatifi gibi sunmuyoruz. İkisi ayrı kararlardır.
Ankara’da dosya nerede biter?
Limited ve anonim şirketin sicil işi Ankara Ticaret Sicili’ndedir. Vergi işi, şirketin bağlı olduğu vergi dairesindedir. İkisi aynı binada bitmez. Evrakın bir kısmı MERSİS’te, imza gereken kısım sicilde, beyan vergi dairesinin sistemindedir. Ofisimiz Çankaya’da, Kızılay’a yürüme mesafesindedir. Toplantı ve imza randevusu oradadır. İlçe, süreyi değiştirmez.
Kapanıştan önce son bir kontrol yeterlidir. Açık fatura var mı, stok sıfır mı, çalışan bildirgesi verilmiş mi, bilinen borç mektuba bağlanmış mı, üçüncü ilanın tarihi dosyada mı. Bu beş soru evet değilse terkin erken istenmiş demektir. Erken istem, reddedilmekten başka, dağıtılan malın geri istenmesine de yol açabilir.
Şahıs işletmesinde aynı beş soru sicil yerine vergi dairesine sorulur. Son fatura, son stok, Bağ-Kur borcu, oda kaydı ve yoklamaya hazır adres. Adres terk edilmişse yoklama, bırakma iradesini zayıflatır. Yeni adrese taşınıp bildirmemek, kapanış değil adres değişikliğidir.
Sıkça Sorulan Sorular
Vergi kaydı silinince şirket kapanmış olur mu?
Hayır. Vergi dairesi kaydı silebilir. Tüzel kişilik, ticaret sicilinden silinince sona erer. Kayıt silindikten sonra adres tescil edilirse mükellefiyet yeniden açılabilir.
Tasfiye ne kadar sürer?
Üçüncü ilandan itibaren kalan mal altı aydan önce dağıtılmaz. Dosyanın tamamı borç, dava ve sicilin incelemesine göre uzar. Her şirket için tek bir gün sayısı yoktur.
Şahıs işletmesini de ilanla mı kapatırım?
Hayır. Şahıs işletmesinde üç ilan ve tasfiye memuru aranmaz. Vergi dairesine işi bırakma bildirilir. Bağ-Kur ve oda kaydı ayrıca kapanır.
Borç varken şirket silinir mi?
Bilinen borç ödenmeden veya kanuna göre ayrılmadan kalan mal dağıtılamaz. Haciz ve dava varken terkin istemek dosyayı takar. İflas şüphesi varsa yol, genel kurul kararından önce bilançoyla seçilir.
Tasfiye memuru ortak olabilir mi?
Ortak veya müdür memur seçilebilir. En az bir memurun Türk vatandaşı olması ve Türkiye’de yerleşik olması şarttır. Seçilen kişi sicile tescil edilir. Tescilsiz bir isim, ilanı ve bilançoyu imzalamış sayılmaz.
Kısaca
Şahıs işletmesi işi bırakma bildirimiyle kapanır. Limited ve anonim şirket tasfiyeye girer, unvanına “tasfiye halinde” eklenir, alacaklılara mektup ve üç ilan yapılır. Üçüncü ilandan itibaren altı ay geçmeden kalan mal dağıtılmaz. Tüzel kişilik sicilden silinince biter. Vergi kaydının kalkması bu silinmenin yerine geçmez.
Kapanışı birlikte yürütecekseniz şirket değişiklikleri ve tasfiye sayfasına bakabilir, dosyayı bize iletebilirsiniz.