Bu yazıda
Kısa cevap: Asgari sermaye artırımı için son tarih 31 Aralık 2027’dir. 17 Ekim 2026 tarihli Resmî Gazete’de yayımlanan tebliğ, Türk Ticaret Kanunu’ndaki 31 Aralık 2026 tarihini bu güne aldı. Limited şirkette tutar 50.000 TL, anonim şirkette 250.000 TL’dir. Sürenin uzaması yükümlülüğü kaldırmaz. Bu tarihe kadar yükseltmeyen anonim ve limited şirket infisah etmiş sayılır.
Arama bu hafta buradan geldi. Kanundaki süre 2026 sonunda doluyordu. Ticaret Bakanlığı, geçici 15. maddenin verdiği yetkiyle süreyi bir yıl uzattı. Tebliğ yayımlandığı gün yürürlüğe girdi. Ankara’da sermayesi hâlâ 10.000 TL görünen bir limited şirket, ya da 50.000 TL görünen bir anonim şirket, bu yazının muhatabıdır.
Yeni tutarlar ne kadar?
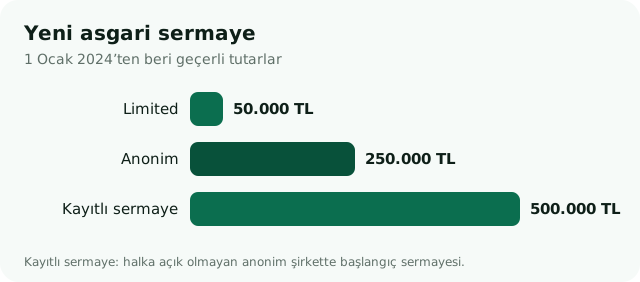
| Şirket | Önceki tutar | Kanuni asgari | Süre kaçarsa |
|---|---|---|---|
| Limited şirket | 10.000 TL | 50.000 TL | İnfisah etmiş sayılır |
| Anonim şirket | 50.000 TL | 250.000 TL | İnfisah etmiş sayılır |
| Halka açık olmayan, kayıtlı sermayeli anonim şirket | Başlangıç sermayesi 100.000 TL | Başlangıç ve çıkarılmış sermaye 500.000 TL | Kayıtlı sermaye sisteminden çıkmış sayılır |
Tutarlar 24 Kasım 2023 tarihli ve 7887 sayılı Cumhurbaşkanı Kararı ile yükseldi ve 1 Ocak 2024’te yürürlüğe girdi. O tarihten sonra kurulan şirket, zaten bu tabanla kurulur. Uzatılan süre, tabanın altındaki eski şirketler içindir. Yeni bir limited şirketi 10.000 TL sermaye ile açma izni değildir. Kuruluştaki tutarı Ankara’da şirket kuruluşu yazısında, şahıs ile limited ayrımını şahıs şirketi mi, limited şirket mi yazısında ele aldık.
Kayıtlı sermaye satırı diğer ikisinden farklı sonuç doğurur. Çıkarılmış sermayesi en az 250.000 TL olan ve kayıtlı sermaye sistemini kabul etmiş halka açık olmayan anonim şirket, başlangıç sermayesini ve çıkarılmış sermayesini 500.000 TL’ye yükseltmezse infisah etmiş sayılmaz. Kanun bu şirketi kayıtlı sermaye sisteminden çıkmış sayar. Bunun altındaki anonim ve limited şirketlerde sonuç infisahtır.
Kim bu sürenin içinde, kim değil?
Ölçü, ana sözleşmede yazan ve ticaret sicilinde tescilli sermayedir. Bankadaki nakit, ortakların alacağı veya “fiilen koyduk” denilen tutar bu ölçünün yerine geçmez. Sicilde 10.000 TL yazıyorsa ve ortaklar sonradan kasaya para koymuşsa, tescil edilmemiş para sermayeyi 50.000 TL yapmaz. Önce sicil kaydı okunur. MERSİS ve son sermaye ilanı aynı sayıyı göstermelidir.
Şahıs işletmesi bu tebliğin dışındadır. Şahıs işletmesinin sermaye tabanı yoktur. Motokurye, pazaryeri satıcısı veya serbest meslek erbabı şahıs olarak kayıtlıysa bu süre onları infisah ettirmez. Onların sorusu şirket türüdür. Cevap, kâr ve sorumluluğa göre verilir. Limitede geçilecekse yeni şirket 50.000 TL tabanla kurulur. Eski bir limitedin içindeki 10.000 TL ise bu yazının konusudur.
Sermayesi zaten tabanda veya üstünde olan şirket için bu tebliğ yeni bir artırımı zorunlu kılmaz. 50.000 TL tescilli bir limited, 250.000 TL tescilli bir anonim şirket beklemez. Ortak almak, pay devretmek veya başka bir nedenle artırım ayrı bir karardır. O karar, geçici 15’teki kolay nisaba kendiliğinden girmez.
Halka açık anonim şirket bu uzatmanın muhatabı değildir. Tebliğ, halka açık olmayan kayıtlı sermayeli anonim şirketi ayrıca sayar. Halka açık şirketin sermaye rejimi kendi mevzuatındadır. Elinizdeki şirket kapalı bir aile anonimiyse veya iki ortaklı bir limitedse, önce sicildeki tutara bakılır.
Artırılmazsa ne olur?
Geçici 15. madde açıktır: sermayeleri asgari tutarın altında olan anonim ve limited şirketler sermayelerini süre sonuna kadar yükseltir, aksi halde infisah etmiş sayılırlar. İnfisah, şirketin kanunen sona ermiş sayılmasıdır. Sona eren şirket tasfiye hükümlerine girer. Ticaret sicilinden silinmek, vergi kaydını ve borçları o gün yok etmez. Ortakların ve müdürlerin süre gelen sorumlulukları, tasfiye bitene kadar ayrıca değerlendirilir.
17 Ekim 2026 tebliği bu sonucu değiştirmedi. Yalnızca tarihi değiştirdi. “2027’ye kaldı, konu kapandı” diye okunmaz. Kanun, bakanlığa bu süreyi birer yıl olarak en çok iki defa uzatma yetkisi verir. Bu tebliğ, yetkinin kullanılmış halidir ve tarihi 31 Aralık 2027 yapar. İkinci bir uzatma çıkacağı varsayılarak dosya rafa kalkmaz. Çıkmazsa, 2027 sonunda kanundaki sonuç durur.
Kayıtlı sermaye sistemindeki halka açık olmayan anonim şirkette kaçırma, sistemi kaybettirir. Şirket kendiliğinden dağılmış sayılmaz. Başlangıç ve çıkarılmış sermaye 500.000 TL’ye çıkmamışsa şirket bu sistemden çıkmış sayılır. Aile anoniminde bu satır çoğu dosyada yoktur. Varsa, sonuç infisah cümlesinden ayrı kurulur.
Artırım nasıl yürür?
İlk iş, tescilli sermaye ile bilançoyu yan yana koymaktır. Artış nakit olabilir. Bilançoda bekleyen ve sermayeye eklenmeye elverişli bir iç kaynak da olabilir. Geçmiş yıl kârı ile sermaye düzeltmesinden gelen bir fark aynı şey değildir. Hangisinin eklenebileceği ve eklenince vergi doğup doğmayacağı, o bilançonun satırına bağlıdır. Karar metni yazılmadan önce kaynak seçilir. “Kasada para var” cümlesi, tescile yeten bir karar değildir.
Bu yükseltme için yapılacak genel kurulda toplantı nisabı aranmaz. Karar, toplantıda hazır bulunan oyların çoğunluğuyla alınır. Bu karar aleyhine imtiyaz kullanılamaz. Kolaylık, her türlü sermaye artırımı için kalıcı bir kural değildir. Geçici 15, asgari tutara yükselme kararını kolaylaştırır. Tutarın üstüne çıkan, ortak sayısını değiştiren veya imtiyaz yaratan bir işlem kendi nisabına döner.
Karar, tescil edilmeden sermaye olmaz. Genel kurul tutanağı, tadil metni ve kaynağı gösteren belgeler ticaret siciline gider. Ankara’daki şirketlerde merci Ankara Ticaret Sicili Müdürlüğüdür. Başvuru MERSİS üzerinden hazırlanır. İlan ve tescil tamamlanmadan ana sözleşmedeki eski rakam durur. 31 Aralık 2027, kararın imza günü değil, tescilin yetişmesi gereken gündür. Aralık ayına bırakılan dosya, randevu ve eksik evrakla süreyi kaçırabilir.
Ödenecek tutarın ne kadarının tescilden önce, ne kadarının sonra yatırılacağı şirket türüne ve artışın kaynağına göre değişir. Nakit taahhütte anonim şirket ile limited şirket aynı takvimi kullanmaz. Bu yüzden “50.000 TL’yi yarına bankaya koyun” tek cümlelik bir talimat değildir. Tutar, kaynak ve ödeme zamanı kararda yazılır. Banka dekontu, iç kaynaklı artışta aranmayan bir belgedir. Nakit artışta ise dekontsuz tescil beklenmez.
Artırım, vergi dairesindeki işyeri adresini ve faaliyet kodunu kendiliğinden düzeltmez. Unvan, müdür ve adres aynı gün değişmiyorsa onlar ayrı bir tadildir. Sermaye satırı değişirken eski adres duruyorsa, yoklama hâlâ eski kapıya gelir. Adres ile tabelayı vergi dairesi yoklaması yazısında ayırdık. Sermaye dosyası ile adres dosyası karışmasın.
2027’yi beklemeyin
Süre uzun görünür. Sicilde 10.000 TL yazan bir şirket, bankada, ihalede ve yeni ortağın önünde o rakamla durur. Kredinin reddi tebliğden değil, tescilli sermayenin küçüklüğünden gelir. Artırımı 2027’nin son çeyreğine bırakmak, Ankara ticaret sicilinde aynı ay yığılacak binlerce dosyanın arasına girmektir. Evrak eksiği o ay kapanmayabilir.
Ortaklardan biri ayrılacaksa, pay devri ile sermaye artırımı aynı genel kurula sıkıştırılmadan önce sıraya konur. Devredilecek payın itibari değeri, artırımdan önceki sermayeye göre hesaplanır. Önce artırım, sonra devir başka bir oran üretir. Bunu sözlü “senin payın yüzde yirmi” diye bırakmak, tescilde başka bir yüzde doğurur. Oranlar karar metninde rakamla yazılır.
İç kaynak kullanılacaksa bilanço güncel olmalıdır. İki yıl önceki kâr, arada dağıtıldıysa veya zararla kapandıysa sermayeye eklenemez. Enflasyon düzeltmesinden gelen olumlu fark, her şirkette ve her yılda aynı vergi sonucu doğurmaz. Farkın durduğu hesap, ekleme günündeki mevzuata göre okunur. Bu okuma vergi danışmanlığı işidir. Yanlış hesap, artırımı bir vergi tarhiyatına çevirebilir.
Şirket zaten faaliyetini bırakmışsa, sermaye artırmak yerine terkin ve tasfiye konuşulur. Boş bir limitedi 50.000 TL’ye çıkarmak, kapanması gereken bir kaydı büyütmek olabilir. Terk bildirimi yapılmamış bir şirkette hem sicil hem vergi dairesi açık kalır. Bu ayrımı şirket değişiklikleri ve tasfiye kapsamında dosyaya bakarak kurarız. Yaşayan bir şirkette ise artırım, kapanışın alternatifi değil, sicildeki tutarın kanuna yaklaşmasıdır.
Yeni kuruluş ile bu artırım aynı evrak değildir. Bugün limited kuran kişi 50.000 TL tabanla başlar. 2018’de 10.000 TL ile kurulan kişi, aynı tabana tescille çıkar. İkisi de Ankara’da aynı sicile gider. Biri kuruluş, diğeri tadildir. Kuruluş adımlarını ayrı anlattık. Bu yazı, kurulmuş ve tabanın altında kalmış şirket içindir.
Sıkça Sorulan Sorular
Asgari sermaye artırımı için son tarih ne zaman?
31 Aralık 2027. Kanunda 31 Aralık 2026 yazıyordu. 17 Ekim 2026 tarihli tebliğ bu tarihi bir yıl erteledi. Yetişmesi gereken gün, kararın imzası değil, ticaret sicilindeki tescildir.
Limited şirketin sermayesi en az kaç TL olmalı?
50.000 TL. Anonim şirkette 250.000 TL. Halka açık olmayan ve kayıtlı sermaye sistemindeki anonim şirkette başlangıç ve çıkarılmış sermaye 500.000 TL’dir. 1 Ocak 2024’ten sonra kurulan şirket bu tutarlarla kurulur.
Sermayeyi yükseltmezsek şirket kapanır mı?
Tabanın altındaki anonim ve limited şirket, süre sonunda infisah etmiş sayılır ve tasfiye hükümlerine girer. Kayıtlı sermaye sistemindeki halka açık olmayan anonim şirkette sonuç farklıdır: sistemden çıkmış sayılır. Şahıs işletmesi bu kuralın dışındadır.
Genel kurulda toplantı nisabı aranır mı?
Asgari tutara yükseltme kararında aranmaz. Karar, toplantıda hazır bulunan oyların çoğunluğuyla alınır ve bu karar aleyhine imtiyaz kullanılamaz. Tutarı aşan başka tadiller kendi nisabına tabidir.
Artış mutlaka nakitle mi yapılır?
Hayır. Nakit taahhüt edilebileceği gibi, bilançoda duran ve eklenmeye elverişli bir iç kaynak da kullanılabilir. Hangi kaynağın vergi doğuracağı, artırımdan önce o bilanço satırına göre belirlenir.
Kısaca
Asgari sermaye artırımı 31 Aralık 2027’ye kaldı. Limitedde 50.000 TL, anonimde 250.000 TL, kayıtlı sermayeli kapalı anonimde başlangıç ve çıkarılmış sermaye 500.000 TL’dir. Süre uzadı, sonuç duruyor: tabanın altındaki anonim ve limited şirket süreyi kaçırırsa infisah etmiş sayılır. Şahıs işletmesi bu zorunluluğun içinde değildir. Tescilli rakam, bankadaki nakitten önce okunur.
Ankara’daki şirketinizin sicil kaydını ve bilançosunu şirket kuruluşu ve sermaye tadili için birlikte çıkarabilir, dosyayı bize iletebilirsiniz. Ofisimiz Çankaya’da, Kızılay’a yakındır. Tescil, Ankara Ticaret Sicili’nde tamamlanır.