Bu yazıda
Kısa cevap: E-ticaret için ayrı bir şirket türü yoktur. Sürekli mal alıp satan kişi vergi kaydı açar. Tek kişi ve deneme işi çoğu zaman şahıs işletmesiyle başlar. Ortak, yüksek stok veya sorumluluğu sermayeyle sınırlamak istiyorsanız limited şirket 50.000 TL esas sermayeyle kurulur. İnternetten satışta 2022 ve sonraki yıllarda brüt satış hasılatı 500 bin TL’yi aşanlar e-Fatura’ya geçer; geçiş, o yılı izleyen yılın yedinci ayının başındadır.
Arama “e-ticaret şirket kuruluşu” diye gelir. Kuruluşun kendisi, Ankara’daki başka bir ticaretle aynı kapıdan girer: şahısta vergi dairesi, limitedde MERSİS ve ticaret sicili. Değişen, faaliyetin internetten yürümesi ve belgenin satışla aynı ay kesilmesidir. Bu yazı türü, sırayı ve haddi anlatır. Faturanın ayrıntısı e-Fatura ve e-Arşiv yazısında, satışın muhasebesi e-ticaret muhasebesi nasıl tutulur yazısındadır.
Her internet satışı şirket midir?
Kendi kullandığınız bir eşyayı ara sıra ilanla satmak, ticari faaliyet olmayabilir. Düzenli olarak mal alıp pazaryerinde veya kendi sitenizde satmak ise ticarettir. Süreklilik, stok ve kazanç amacı bir araya gelince vergi kaydı gerekir. “Az satıyorum, kayıt gerekmez” cümlesi bu ikinci grupta tutmaz.
Esnaf muaflığı dar bir istisnadır. Had ve hangi faaliyetin girdiği her yıl değişebilir. Muafiyet, satışa başlamadan kontrol edilir; tutarı ezberleyip pazaryeri mağazası açmak doğru yol değildir. Şüphe varsa önce faaliyet tarif edilir, sonra kayıt açılır. Yanlış açılan bir muafiyet, yoklamada ve ilk platform ödemesinde bozulur.
Platformun sizden vergi numarası istemesi de bir işarettir. İstemese bile ticari satış belgesiz kalmaz. Belge kesilmeden bankaya yatan para, ciro değildir; ama belgesiz tahsilat, sonraki ayın sorunudur. Bu ayrımı pazaryeri vergi rehberi açar.
Şahıs mı, limited mi?
| Soru | Şahıs işletmesi | Limited şirket |
|---|---|---|
| Kim için | Tek kişi, işi deneyen, düşük stok | Ortak, büyüyecek stok, kurumsal alıcı |
| Sorumluluk | Ticari borçta kişi de sorumludur | Kural olarak taahhüt edilen sermaye |
| Sermaye | Kanuni bir taban yoktur | Esas sermaye en az 50.000 TL |
| Vergi | Gelir vergisi, artan oran | Kurumlar vergisi |
| Kapanış | İşi bırakma bildirimi | Tasfiye ve sicilden silinme |
Tablo bir tercih dayatmaz. Yeni bir mağaza, iade oranını ve komisyonu görmeden limitede kilitlenmek zorunda değildir. Tersi de doğrudur: iki ortak, depo ve yüksek tutarlı mal alımı şahıs işletmesinin sırtına bırakılmaz. Kararın ölçüsü ciro tahmini, stok riski ve ortaklık planıdır. Genel karşılaştırmayı şahıs şirketi mi, limited şirket mi yazısında kurduk. Burada yalnızca internet satışının eklediği fark vardır: belge, iade ve platform kesintisi ilk aydan itibaren kaydın içindedir.
1 Ocak 2024’ten sonra kurulan limited şirket, 50.000 TL esas sermayenin altında kurulamaz. Bu tutar, bankada o gün duran nakitle karıştırılmaz. Paranın ne kadarının tescilden önce bloke edileceği, şirket türüne ve sicilin uygulamasına göre değişir. Tek bir yüzdeyi şahıs ve limited için ortak kural diye yazmıyoruz. Tabanın kaynağı asgari sermaye yazısındadır.
Kuruluş hangi sırayla yürür?
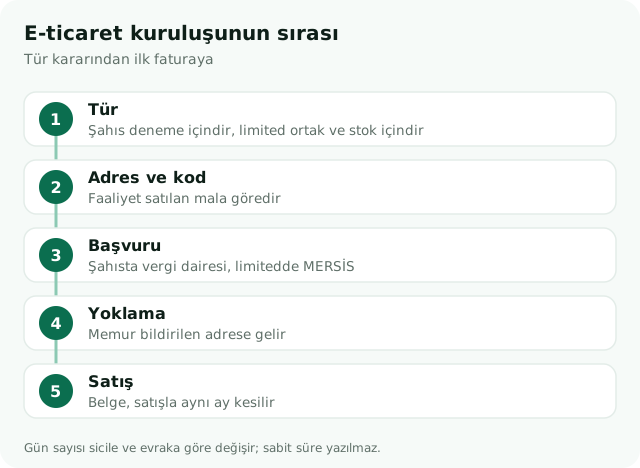
Şahıs işletmesinde işe başlama bildirimi vergi dairesine yapılır. Faaliyet, satılan malın cinsine göre seçilir. “İnternet” diye tek bir kod her mağazaya yetmez. Giyim satan ile yedek parça satan aynı kodu taşımaz. Adres, işyeri ya da şartları uygunsa ev olabilir. Ev adresinde tabela ve faaliyet, bildirilenle uyumlu olmalıdır. Yoklama bu adrese gelir. Ayrıntı vergi dairesi yoklaması yazısında.
Limited şirkette sıra MERSİS, ana sözleşme, ticaret sicili tescili ve ardından vergi kaydıdır. Ankara’da tescil Ankara Ticaret Sicili’ndedir. Gün sayısı evraka ve sicilin o haftaki yüküne bağlıdır. Sabit bir “üç günde biter” cümlesi kurmuyoruz. Adımların tam listesi Ankara’da şirket kuruluşu yazısındadır. E-ticaret, bu listenin yanına belge ve stok düzenini ekler. Listeyi kısaltmaz.
e-Fatura ne zaman gelir?
Vergi Usul Kanunu tebliğine göre, kendisine veya aracı hizmet sağlayıcıya ait internet sitesinde mal veya hizmet satan mükelleflerden 2022 ve sonraki hesap dönemlerinde brüt satış hasılatı 500 bin TL ve üzerinde olanlar e-Fatura uygulamasına girer. Geçiş, şartın sağlandığı hesap dönemini izleyen yılın yedinci ayının başındadır. 2025’te bu haddi aşan satıcı, 1 Temmuz 2026’da geçmek zorundadır. Genel ciro haddi ayrıdır ve daha yüksektir. İnternet satıcısı için bakılan rakam 500 bin TL’dir.
Had, kâr değildir. İndirim ve iadeden sonraki brüt satışa bakılır. Giderler haddi küçültmez. Had dolmadan da geçmek serbesttir. Pazaryeri, alıcının e-Fatura mükellefi olmasını satışın ilk ayında isteyebilir. İstek, tebliğdeki tarihten önce de geçişi mantıklı kılar. Zorunluluk tarihini kaçırıp kâğıt belge kesmek, özel usulsüzlük cezasına gidebilir.
e-Fatura’ya geçen işletme, sistemde olmayan alıcıya e-Arşiv keser. İkisi birbirinin yerine geçmez. Kuruluş günü her yeni satıcıyı otomatik e-Fatura mükellefi saymak da yanlıştır. Had ve tarih birlikte okunur. Geçişin adımları, mali mühür ve e-imza dahil, e-Fatura yazısındadır. Kuruluş yazısı o yazının yerine geçmez.
Mağaza açılınca kayıt ne ister?
Platforma kesilen fatura, hakedişin tamamı üzerindendir. Komisyon, kargo ve reklam, faturadan düşülerek eksik tutar yazılmaz. Bunlar ayrı gider belgesidir. Bankaya yatan net tutar ciro değildir. İade, hem hasılatı hem stoku düzeltir. Bu üç cümle, e-ticaret muhasebesinin omurgasıdır. Ayrıntılı kalemler e-ticaret muhasebesi yazısında ve pazaryeri rehberindedir.
Stok, kuruluşun ertesi ayına bırakılmaz. Mal henüz satılmadan depoya girdiyse, alış faturası o ayın kaydındadır. Satış olup alış faturası yoksa, kalan kâr şişer. Evden kargo çıkaran bir satıcıda da stok vardır. “Küçük olduğum için stoğu takip etmiyorum” demek, yıl sonunda sayım farkı bırakır.
Birden fazla pazaryeri tek bir vergi kaydına bağlanır. Her platform için ayrı şirket açmak gerekmez. Ayrı açılırsa her birinin kendi beyannamesi, kendi Bağ-Kur’u veya kendi kurumlar vergisi olur. Bu, çoğu yeni satıcı için gereksiz bir yüktür. Kayıt tektir. Kanal raporları aynı hesap planına akar.
İlk ayda ne birikir?
İlk ayın işi satış yapmak kadar, belgeyi satışın olduğu ayda kesmektir. Geç kesilen fatura, hakedişin dönemini kaydırır. KDV, satışın ait olduğu ayda hesaplanır. Gider belgesi yoksa indirilecek KDV de yoktur. Ayın 28’ine kadar verilecek KDV beyannamesi, bu yüzden kuruluşun ikinci ayında kapıya gelir. Tarihler 2026 vergi takviminde.
Şahıs işletmesinde Bağ-Kur, vergi kaydıyla başlar. Prim, kazançtan ayrı bir nakit çıkışıdır. 2026 tutarları Bağ-Kur primi yazısındadır. Limited şirkette ortakların sigortası, çalışıp çalışmadığına ve müdürlük görevine göre ayrıca kurulur. İkisini aynı cümlede “şirket açılınca Bağ-Kur otomatiktir” diye bitirmek yanlıştır. Şahısta otomatiktir. Limitedde dosya ortak bazında okunur.
Ankara’da bu işi Çankaya’daki ofisimizden yürütürüz. Evrakın büyük kısmı uzaktan gelir. İmza ve sicil randevusu Kızılay’a yakındır. İlçe, beyannamenin gününü değiştirmez. İlçeye göre çalışma Ankara’da muhasebe yazısındadır.
Kuruluşu bitmiş saymak için mağazanın açılması yetmez. Vergi levhası, e-tebligat adresi ve ilk fatura aynı dosyada durmalıdır. e-Tebligat açılmazsa, vergi dairesinin yazısı okunmamış da sayılabilir. Bu, yeni satıcının ilk yıl en çok ıskaladığı kalemdir. Kuruluş kontrol listesinin son satırı, “mağaza yayında” değil, “tebligat ve ilk belge çalışıyor” olur.
Sıkça Sorulan Sorular
E-ticaret için illa limited şirket mi gerekir?
Hayır. Tek kişi, işi deneyen ve stoğu küçük olan satıcı şahıs işletmesi açabilir. Ortaklık, yüksek stok veya sorumluluğu sermayeyle sınırlamak istiyorsanız limited şirket değerlendirilir. Pazaryeri, her satıcıdan limited istemez.
Satışa başlamadan e-Fatura şart mı?
Her yeni satıcı için ilk gün şart değildir. 2022 ve sonraki yıllarda brüt satış hasılatı 500 bin TL’yi aşan internet satıcısı, izleyen yılın yedinci ayının başında e-Fatura’ya geçer. Platform daha erken isteyebilir. Had dolmadan geçmek de serbesttir.
Ev adresini işyeri gösterebilir miyim?
Birçok faaliyet için ev adresi kullanılabilir. Yoklama o adrese gelir. Tabela, stok ve bildirilen faaliyet birbiriyle uyumlu olmalıdır. Adreste kimse yoksa tespit, kaydın aleyhine işler.
Her pazaryeri için ayrı şirket açılır mı?
Hayır. Bir vergi kaydı birden fazla platformu taşır. Ayrı şirket, ayrı beyan ve ayrı prim demektir. Kanal raporları aynı deftere işlenir.
Şahıs işletmesini sonra limitede çevirebilir miyim?
Evet, ama bu bir düğme değildir. Devir, stok, açık fatura ve vergi kaydı kapanırken yeni şirketin kuruluşu birlikte planlanır. Acele bir kapanış, iade ve stok farkı bırakır. Kararı ciro ve ortaklık netleşince vermek daha az iş çıkarır.
Kısaca
E-ticaret şirketi, internete özel bir tür değildir. Sürekli satış vergi kaydı ister. Şahıs deneme ve tek kişi için, limited ortak ve stok riski için uygundur. Limitedin tabanı 50.000 TL’dir. e-Fatura, internet satışında 500 bin TL brüt hasılat ve izleyen yılın yedinci ayı ile gelir. Mağaza, belge düzeni kurulmadan değil, kurulduktan sonra açılır.
Kuruluşu birlikte yürütecekseniz e-ticaret muhasebesi ve şirket kuruluşu sayfalarına bakabilir, dosyayı bize iletebilirsiniz.