Bu yazıda
Kısa cevap: Limited şirkette esas sermaye payını satan gerçek kişi, kazancı varsa değer artışı kazancı beyan eder. Anonim şirketin hisse senetlerinde bilinen “iki yıl tut, vergi yok” kuralı limited payına işlemez; elde tutma süresi tek başına muafiyet doğurmaz. 2026’da bir takvim yılında elde edilen bu tür kazancın 150.000 TL’si istisnadır; aşan kısım satışı izleyen yılın martında beyan edilir. Pay devrine ilişkin kâğıt damga vergisinden istisnadır; bedel artışı veya temlik içeren ayrı protokoller çoğu kez bu istisnanın dışındadır.
Arama çoğu kez “limited hisse satışı vergi” veya “2 yıl geçti vergi ödemem” diye gelir. İkinci cümle anonim şirket hisse senedi dosyasından sızmıştır. Bu yazı limited payını ayırır: TTK prosedürü, GVK hesabı, damga ve Ankara’da dosyanın nasıl kurulduğu. Tür seçimi hâlâ açıksa şahıs şirketi mi, limited şirket mi yazısına, kuruluş sırası Ankara’da şirket kuruluşu yazısındadır.
Önce hukuk, sonra vergi
TTK m. 595: esas sermaye payının devri ve devir borcunu doğuran işlem yazılı yapılır; imzalar noter onaylıdır. Şirket sözleşmesinde aksi yoksa genel kurul onayı gerekir. Onay yoksa sözleşme taraflar arasında kalsa bile şirket nezdinde pay sahipliği çoğu kez değişmez. Müdürler, geçerli devri ticaret siciline tescil ettirir; pay defteri güncellenir.
Vergi dosyası, bu zincir tamamlanmadan kurulmaz. “Sözleşme imzaladık, yarın beyan bakarız” cümlesi yetmez. Genel kurul tutanağı, noter onaylı sözleşme ve sicil çıktısı aynı klasörde durmalıdır. Asgari sermaye yükseltmesi bekleyen şirketlerde pay oranı ile tescilli sermaye tutarının uyumu da kontrol edilir; bu taraf asgari sermaye artırımı yazısındadır.
Devir bedeli “1 TL sembolik” yazıldığında vergi dairesi emsal ve değerleme sorusu açabilir. Piyasa bedelinden bariz düşük satış, incelemede yeniden nitelendirilir. Bedeli sözleşmeye ve banka hareketine aynı rakamla yazmak, dosyayı savunulabilir kılar.
Birden fazla ortağa aynı anda pay satıyorsanız her alıcı için ayrı devir metni ve onay zinciri kurulur. Tek tutanakta “herkese satıldı” yazmak, sicilde pay defterini bozar. Alıcı yabancıysa ek bildirim ve izin dosyası açılabilir; bu yazının odağı yerli gerçek kişi satıcıdır, yabancı alıcı dosyası ayrıca kurulur.
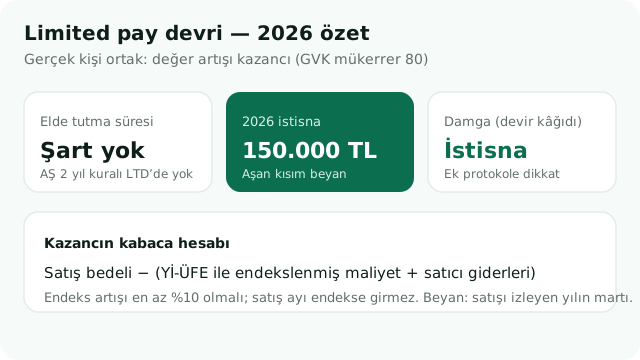
Gerçek kişi ortak: değer artışı
| Konu | Limited pay | Anonim hisse senedi (kısa) |
|---|---|---|
| Gelir türü | Değer artışı (GVK mük. 80/1-4) | Ayrı bentler; senede bağlı süre kuralı var |
| 2 yıl elde tutma | Muafiyet doğurmaz | Şartları taşıyan senetlerde gündeme gelebilir |
| 2026 istisna | 150.000 TL (yıllık, ilgili kazançlar) | Menkul kıymet satışı bu istisnanın dışında kalabilir |
| Beyan | Satışı izleyen yılın martı | İlgili bent kurallarına göre |
Kazanç kabaca şudur: satış bedeli eksi (Yİ-ÜFE ile endekslenmiş iktisap bedeli + satıcıda kalan giderler). Endekslemede satış ayı hesaba katılmaz; artışın en az %10 olması aranır. %10’un altındaysa endeks uygulanmaz, maliyet olduğu gibi kalır. Noter ücreti gibi satıcının üstlendiği giderler düşülebilir.
Örnek: 2022’de 200.000 TL’ye alınan pay, 2026’da 900.000 TL’ye satılsın. Endeks şartı tutuyorsa maliyet yukarı çekilir; kalan farktan 150.000 TL istisna düşülür; aşan kısım ücret dışı tarifeye girer. Rakamı somutlaştırmak için gelir vergisi hesaplama aracını kullanabilirsiniz; önce istisna satırını ayırmak gerekir.
Kazanç 150.000 TL’nin altındaysa yıllık beyanname çoğu kez doğmaz; istisna haddi içinde kalan kazanç için GVK m. 86 yolu kapalıdır. Had aşılınca yalnızca aşan kısım vergilendirilir; istisna tüm kazancı “sıfır” yapmaz. Aynı yılda birden fazla değer artışı varsa istisna o yıla bir kez bakılır.
Maliyet belgesi yoksa endeks de işlemez. Kuruluştaki taahhüt tutarı, önceki pay devrindeki alış bedeli veya sermaye artırımında ödenen tutar dosyada görünmelidir. “Tahmini maliyet” ile beyanname kurulmaz. Eski ortaklıkta bedelsiz pay intikali varsa iktisap bedeli ayrı incelenir; sıfır maliyet varsayımı her dosyada doğru değildir.
Damga, harç, ek protokol
488 sayılı Kanun’a ekli (2) sayılı tabloda anonim, eshamlı komandit ve limited şirketlerin pay devirlerine ilişkin kâğıtlar damga istisnasındadır. Harçlar Kanunu m. 123 de limited pay devri işlemlerini (yargı harçları hariç) harçtan ayırır. Noter ücreti bu istisnanın parçası değildir; tarifeye göre ayrıca ödenir.
Tuzak, ek protokoldedir. Devir bedelini sonradan artıran veya temlik ekleyen ayrı metin, GİB özelgelerinde çoğu kez pay devri istisnasının dışına düşer; binde oranlı damga ayrıca doğabilir. “Hepsini tek zarfa koyduk, istisna” diye düşünmeyin. Ana sözleşme sade kalsın; bedel tartışması protokole taşınacaksa damga hesabını peşinen yazın.
Ortak bir şirketten: kurumlar vergisi
Payı elinde tutan taraf limited veya anonim ise dosya kurumlar vergisine geçer. İştirak hissesinin satış kazancı kurum kazancına girer. En az iki tam yıl aktifte duran paylarda KVK m. 5/1-e istisnası gündeme gelir; oran, Cumhurbaşkanı Kararı ile güncellenmiş hâliyle bakılır (yakın dönemde %75’ten %50’ye çekilmiştir). Şartlar, fon hesabı ve KDV tarafı ayrı kontrol ister; bu yazının asıl odağı gerçek kişi ortaktır.
Şirket kapanırken pay satışı ile tasfiye karışmasın. Tasfiye, ortaklara kalan varlık dağıtımıdır; payını üçüncü kişiye satmak ayrı işlemdir. Kapanış sırası şirket nasıl kapatılır yazısındadır.
Ankara’da dosya ve ofis
Çankaya’daki ofiste pay oranını, maliyet belgesini ve noter sözleşmesini aynı masada okuyoruz. Adres: Kültür Mah., İçel Sk. No:3/12, 06420 Çankaya/Ankara — Google Haritalar’da ofisimizi açın.
İlk görüşmeye üç belge yeter: noter onaylı pay devri (veya taslağı), payın iktisap belgesi (kuruluş, önceki devir, sermaye artırımı), varsa genel kurul karar metni. Bankaya yatan bedelin dekontu da işe yarar. Takvim günleri 2026 vergi takvimindedir; 2026 satışı 2027 martında beyan edilir.
Kızılay’a yürüme mesafesindeki ofiste imza veya yüz yüze kontrol gerekirse randevu ile gelirsiniz. Aylık işlerin çoğu uzaktan yürür; pay devri gibi tek seferlik dosya da klasör veya mesajla ilerler. Uzaktan düzen online mali müşavirlik yazısındadır.
Ankara Ticaret Sicili Müdürlüğü tescili ile vergi dairesi kaydı aynı gün güncellenmeyebilir. Ortaklık değişince müdür ve imza sirküleri de konuşulur; banka ve e-imza dosyası eski ortağa bağlı kalmasın. İlçeye göre çalışma düzeni Ankara’da muhasebe: ilçeye göre yazısındadır.
Satış yılı içinde geçici vergi, değer artışı satırını otomatik getirmez. Gerçek kişi satıcı çoğu kez ücret dışı yıllık beyannameyle konuşur; şirketin kendi geçici vergisi ortaklık değişince “satış kazancı” diye şişmez. Karışıklığı önlemek için satıcı ile şirket klasörünü ayırın.
Sıkça Sorulan Sorular
Limited payını 2 yıl tuttum, vergi yok mu?
Hayır. O kural, şartları taşıyan anonim şirket hisse senetleri içindir. Limited esas sermaye payında süre, tek başına muafiyet doğurmaz.
2026’da istisna ne kadar?
İlgili değer artışı kazançlarında 150.000 TL’dir. Altındaysa çoğu kez beyanname doğmaz; aşanın yalnızca fazlası vergilendirilir.
Damga vergisi ödenir mi?
Pay devrine ilişkin kâğıt istisnadır. Bedel artışı veya temlik içeren ayrı protokoller istisna dışı kalabilir. Noter ücreti ayrıca ödenir.
Bedeli düşük yazarsam ne olur?
Emsal ve değerleme riski açılır. Sözleşme, banka ve fiili bedel aynı satırda olmalıdır.
Kazancı kim beyan eder?
Gerçek kişi satıcı, satışı izleyen yılın martında kendi adına beyan eder. Şirket, ortaklık payını bilançosundan düşer; satıcının kişisel kazancını onun yerine beyan etmez.
Kısaca
Limited pay satışı, anonimdeki 2 yıl efsanesiyle çözülmez. Gerçek kişide değer artışı, Yİ-ÜFE’li maliyet ve 2026’da 150.000 TL istisna vardır. Devir kâğıdı damgadan istisnadır; ek protokole dikkat. Önce noter–genel kurul–sicil, sonra vergi dosyası.
Pay satışı veya ortaklık değişikliğinizi birlikte kurmak için şirket kuruluşu ve vergi danışmanlığı sayfalarına bakabilir, bize iletebilirsiniz. Ofis konumumuz Google Haritalar’da.