Bu yazıda
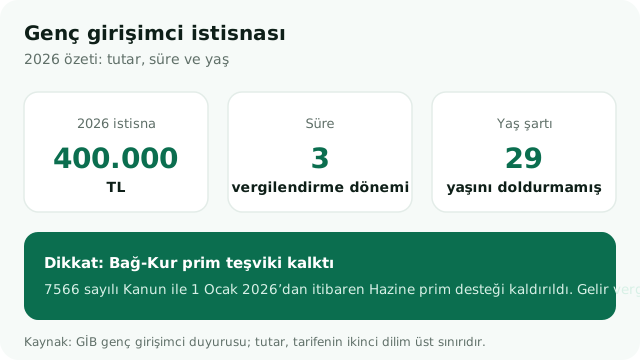
Kısa cevap: Genç girişimci istisnası, ilk kez gelir vergisi mükellefi olan ve mükellefiyetin başladığı günde 29 yaşını doldurmamış tam mükellef gerçek kişilerin ticari, zirai veya mesleki kazançlarının bir kısmını vergiden ayırır. 2026 için bu tutar 400.000 TL’dir. İstisna, faaliyete başlanan takvim yılı dahil üç vergilendirme dönemi sürer. Kullanılmayan tutar ertesi yıla devretmez. 1 Ocak 2026’dan itibaren genç girişimcilere verilen Bağ-Kur prim teşviki kaldırılmıştır; gelir vergisi istisnası durmaktadır.
Arama çoğu kez “genç girişimci istisnası” veya “genç girişimci vergi teşviki 2026” diye gelir. İki konu karışır: biri gelir vergisi istisnası, diğeri eskiden bir yıl süren Bağ-Kur prim desteğidir. Bu yazı ikisini ayırır. Şahıs işletmesi açılışı şahıs şirketi nasıl açılır yazısında, tür seçimi şahıs şirketi mi, limited şirket mi yazısındadır.
Kim yararlanır, kim yararlanamaz?
İstisna, Gelir Vergisi Kanunu’nun mükerrer 20. maddesine dayanır. Adına ilk kez gelir vergisi mükellefiyeti tesis edilen, mükellefiyet başlangıcında 29 yaşını doldurmamış ve tam mükellef olan gerçek kişi yararlanır. Limited veya anonim şirket tüzel kişidir; bu istisna şirketin kurumlar vergisine işlemez. Ortak, kendi adına ayrı bir ticari veya mesleki faaliyet açmışsa o faaliyet için ayrıca bakılır.
İşe başlama, Vergi Usul Kanunu’ndaki kanuni süre içinde bildirilmelidir. Süreyi kaçıran bildirim, yaş ve ilk mükellefiyet şartları tamam olsa bile istisnayı düşürür. Kendi işinde bilfiil çalışmak veya işi sevk ve idare etmek gerekir. Çırak, kalfa ya da yardımcı işçi çalıştırmak bu şartı bozmaz. Hastalık, askerlik veya benzeri zorunlu ayrılıklar da bozmaz.
Adi ortaklık veya şahıs şirketi bünyesinde faaliyet varsa, işe başlama tarihinde ortakların tümü şartları taşımalıdır. Bir ortağın 30 yaşında olması, diğerini de dışarıda bırakır. Eşten veya üçüncü dereceye kadar kan ya da kayın hısımdan işletme veya meslek faaliyeti devralmak (ölüm hâlinde eş ve çocuklara geçiş hariç) istisnayı keser. Mevcut bir işletmeye sonradan ortak olmak da aynı sonucu doğurur.
Önceki faaliyet sürerken yeni bir iş açmak, süreyi uzatmaz. Üç dönem, ilk faaliyete bağlanır. Faaliyeti terk edip sonra yeniden başlamak, “ilk kez mükellefiyet” şartını bozar; terk sonrası yeni açılışta istisna beklenmez. Basit usulden gerçek usule geçenler, 327 Seri No.lu Gelir Vergisi Genel Tebliği’nden sonra şartları taşıyorlarsa istisnaya girebilir. Bu geçiş dosyası tek cümlelik bir işlem değildir.
2026’da tutar ne kadar?
| Yıl | İstisna tutarı | Dayanak |
|---|---|---|
| 2025 | 330.000 TL | Tarifenin ikinci dilim üst sınırı |
| 2026 | 400.000 TL | Tarifenin ikinci dilim üst sınırı |
| Sonraki yıllar | Tarife ile güncellenir | Sabit 75.000 TL değildir |
Eski metinlerde 75.000 TL görünür. 7440 sayılı Kanun’dan beri tutar, gelir vergisi tarifesinin ikinci diliminde yer alan tutara bağlanmıştır. GİB’in 2026 duyurusu bunu 400.000 TL olarak yazar. “Her yıl aynı rakam” diye ezberlemek yanlıştır. Dilim değişince istisna da değişir.
Örnek: 2026’da yalnızca bu işten 400.000 TL ticari kazanç varsa ve başka beyana tabi gelir yoksa, bu tutarın tamamı istisna kapsamındadır. Kazanç 550.000 TL ise 400.000 TL düşülür; kalan 150.000 TL tarifenin ilgili dilimlerine göre vergilendirilir. Hesabı somutlaştırmak için gelir vergisi hesaplama aracını kullanabilirsiniz; istisna satırını matrahtan önce ayırmak gerekir.
Kira, ücret, menkul sermaye iradı gibi başka beyana tabi gelirler varsa istisna yalnızca ticari, zirai ve mesleki kazanca uygulanır. Bu kazançların toplamına bir kez uygulanır; her iş koluna ayrı 400.000 TL doğmaz. Kazanç istisna tutarının altında kalsa veya hiç kazanç olmasa da yıllık gelir vergisi beyannamesi verilir. Kullanılmayan kısım ertesi yıla taşınmaz.
Geçici vergi dönemlerinde de aynı mantık izlenir. Yıl içinde peşin hesaplanan vergi, istisnayı yok sayarak şişirilmemelidir; yıl sonunda yıllık beyanname ile mahsup ve düzeltme konuşulur. Peşin ödenen fazla vergi, nakit planını bozar. Bu yüzden üç aylık tahmin, istisna tutarının o yıl için geçerli rakamıyla birlikte kurulur. Takvim günleri ayrıdır; istisna satırı takvimin yerine geçmez.
Bağ-Kur prim teşviki kalktı
1 Haziran 2018’den beri, ilk kez 4/b’li sayılan genç girişimcilerin primlerinin bir yılı Hazinece karşılanabiliyordu. 19 Aralık 2025 tarihli ve 33112 sayılı Resmî Gazete’de yayımlanan 7566 sayılı Kanun’un 23. maddesiyle bu uygulama, 1 Ocak 2026’dan geçerli olmak üzere yürürlükten kaldırılmıştır. GİB duyurusu aynı ayrımı açık yazar: prim teşviki kalktı, kazanç istisnası duruyor.
2026’da şahıs işletmesi açan 28 yaşındaki bir girişimci, şartları taşıyorsa gelir vergisi istisnasından yararlanır; Bağ-Kur primini ise genel kurallarla öder. Prim tutarları Bağ-Kur primi 2026 yazısındadır. “Genç girişimciyim, bir yıl prim ödemem” cümlesi artık 2026 açılışları için doğru değildir.
İstisnanın Gelir Vergisi Kanunu’nun 94. maddesi uyarınca tevkif suretiyle alınan vergiye etkisi yoktur. Pazaryeri veya kiracı stopajı kesilmişse o kesinti, istisna diye geri alınmaz; yıllık beyanda mahsup konuşulur. Stopaj ile istisnayı aynı kefeye koymayın.
Motokurye, e-ticaret ve serbest meslek
Platformlarla çalışan motokurye çoğu zaman şahıs işletmesi açar. Yaş ve ilk mükellefiyet şartı tamamsa istisna bu kazanca da bakar. Açılış sırası motokurye şahıs şirketi yazısında, vergi kalemleri motokurye vergi rehberindedir. İstisna, Bağ-Kur borcunu silmez; prim yine ödenir.
Pazaryeri satıcısı da aynı kapıdan girer. Şahıs olarak kayıtlıysa ve şartları taşıyorsa 2026 kazancının 400.000 TL’ye kadar olan kısmı istisna edilebilir. Limited şirket kurmuşsa istisna kurumlar vergisine işlemez; o zaman tür seçimi baştan konuşulmalıdır. Kuruluş tarafı e-ticaret için şirket kuruluşu yazısında, aylık kayıt e-ticaret muhasebesi yazısındadır.
Serbest meslek erbabı da mesleki kazanç istisnasına girebilir. Makbuzdaki stopaj, istisnanın yerine geçmez. Makbuz dökümü serbest meslek makbuzu hesaplama aracındadır. Faaliyet konusu değişse bile, kalan süre içinde şartlar korunuyorsa istisnadan yararlanmaya devam edilebilir; süre sıfırlanmaz.
Ankara’da dosya nasıl kurulur?
İstisna, beyanname satırında kendiliğinden belirmez. Önce işe başlama bildiriminin süresinde yapıldığı, yaşın mükellefiyet gününde tuttuğu ve faaliyetin ilk kez tesis edildiği dosyada görünür olmalıdır. Ankara’da vergi dairesi kaydı dijital kanallardan ilerler; yoklama adrese gelir. Adres ile tabela uyumunu vergi dairesi yoklaması yazısında anlattık.
Ofisimiz Çankaya’da, Kızılay’a yürüme mesafesindedir. İlk görüşmede üç belge yeter: kimlik, işe başlama bildiriminin çıktısı veya ekran kaydı, faaliyetin türünü gösteren kısa not. Motokurye ise platform sözleşmesi, e-ticaret ise mağaza paneli de dosyaya eklenir. Beyan günleri 2026 vergi takvimindedir.
Üç dönemin hangisinde olduğunuzu her yıl başında yazın. 2026’da açılan bir işletme için dönemler 2026, 2027 ve 2028’dir. 2029 kazancı bu istisnanın dışındadır. “Üç yıl doldu, dördüncü yılda da aynı” diye uzatılmaz. Süre dolunca tarife tam uygulanır; hazırlık, son dönemin beyannamesinden önce yapılır.
Dosyada bir kontrol listesi yeterlidir: işe başlama bildiriminin tarihi, kimlikteki doğum tarihi ile mükellefiyet gününün karşılaştırması, faaliyetin ilk kez tesis edildiğine dair kayıt, ortaklı işte tüm ortakların yaş ve bildirim durumu, varsa akrabadan devir olup olmadığı. Bu beş satır yeşil değilse istisna satırı yazılmaz. Eksik satırı “sonra bakarız” diye bırakmak, Mart beyannamesinde sürpriz doğurur.
Sıkça Sorulan Sorular
2026 genç girişimci istisnası ne kadar?
400.000 TL’dir. Bu tutar, gelir vergisi tarifesinin ikinci dilim üst sınırıdır. 2025’te 330.000 TL idi. Sabit 75.000 TL değildir.
Bağ-Kur primi hâlâ Hazinece karşılanıyor mu?
Hayır. 7566 sayılı Kanun ile 1 Ocak 2026’dan itibaren genç girişimci sigorta prim teşviki kaldırılmıştır. Gelir vergisi istisnası ayrıca yürürlüktedir.
29 yaşını doldurduktan sonra açarsam yararlanır mıyım?
Hayır. Ölçü, mükellefiyetin başladığı tarihtir. O günde 29 yaşını doldurmuşsanız istisna doğmaz. Sonraki doğum günü şartı geriye işletmez.
Limited şirket kurarsam istisna olur mu?
Limited şirketin kurumlar vergisine bu istisna işlemez. İstisna, gerçek kişinin ticari, zirai veya mesleki kazancı içindir. Şahıs işletmesi veya serbest meslek bu kapsamdadır.
Kazanç 400.000 TL’nin altındaysa beyanname vermez miyim?
Beyanname yine verilir. Kullanılmayan istisna tutarı ertesi yıla devretmez. Kazanç olmasa da yıllık beyanname yükümlülüğü durur.
Kısaca
2026 genç girişimci istisnası 400.000 TL’dir. İlk gelir vergisi mükellefiyetinde, 29 yaşını doldurmamış tam mükellef gerçek kişiler üç vergilendirme dönemi yararlanır. Bildirim süresi, bilfiil çalışma ve akrabadan işletme devralmama şartları dosyada görünmelidir. Bağ-Kur prim teşviki 2026’dan itibaren yoktur; prim genel kurallarla ödenir. Limited şirketin kurumlar vergisi bu istisnanın konusu değildir.
Ankara’daki açılışınızı ve ilk beyannamenizi birlikte kurmak için vergi danışmanlığı ile muhasebe ve defter tutma sayfalarına bakabilir, dosyayı bize iletebilirsiniz.