Bu yazıda
- 1. KDV: Her ay hesaplanır, farkı ödenir
- 2. Gelir vergisi: Yıllık kazanç üzerinden
- 3. Geçici vergi: Yıl içinde peşin ödeme
- 4. Bağ-Kur primi
- Örnek: Bir yıllık vergi hesabı
- Yıl boyunca takvim
- Hakediş, ciro ve kazanç aynı şey değil
- Faturada sık yapılan hatalar
- e-Tebligat ve vergi dairesi yazıları
- Vergiyi yasal yollarla azaltmanın yolları
- Sıkça Sorulan Sorular
- Kısaca
Kısa cevap: Şahıs şirketi olan bir motokurye üç tür vergi yükümlülüğüyle karşılaşır: Her ay hakedişi üzerinden hesaplanan KDV'den giderlerindeki KDV'yi düşerek KDV öder, üç ayda bir geçici vergi öder ve mart ayında yıllık gelir vergisi beyannamesi verir. Bunlara ek olarak her ay Bağ-Kur primi ödenir. Vergi, brüt hakediş üzerinden değil; belgeli giderler ve Bağ-Kur primleri düşüldükten sonra kalan kazanç üzerinden hesaplanır.
Motokuryelerin en sık sorduğu soru "Elime geçenin ne kadarı vergiye gidiyor?" sorusudur. Bu rehberde vergileri tek tek açıklıyor, 2026 tarifesine göre varsayımsal bir örnek hesap yapıyor ve yıl boyunca takip etmeniz gereken tarihleri gösteriyoruz.
1. KDV: Her ay hesaplanır, farkı ödenir
Platforma kestiğiniz her faturada hakedişinizin üzerine KDV eklenir. Genel KDV oranı %20'dir. Bu tutar size ait değildir; platformdan tahsil edip devlete aktarırsınız. Öte yandan akaryakıt, bakım, yedek parça ve telefon gibi giderlerinizi faturayla aldığınızda bu faturalardaki KDV'yi "indirilecek KDV" olarak düşersiniz. Her ayın sonunda ödenecek KDV şöyle hesaplanır:
Ödenecek KDV = Hakedişlerde hesaplanan KDV − Giderlerde ödenen KDV
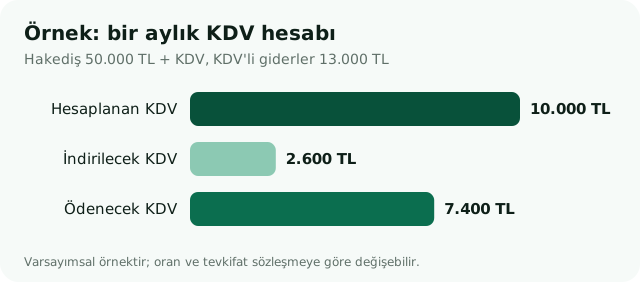
Örnekte 50.000 TL hakediş üzerinden 10.000 TL KDV hesaplanıyor; giderlerdeki 2.600 TL KDV düşüldüğünde ödenecek KDV 7.400 TL oluyor. Gider belgesi toplamayan bir kurye aynı ay 10.000 TL KDV öderdi. Kendi tutarlarınız için KDV hesaplama aracımızı kullanabilirsiniz.
Bazı platformlar sözleşmeye göre KDV tevkifatı uygulayabilir. Tevkifat varsa KDV'nin bir kısmını platform doğrudan vergi dairesine öder ve sizin ödeyeceğiniz tutar azalır. Faturayı kesmeden önce platformun talimatını kontrol edin.
2. Gelir vergisi: Yıllık kazanç üzerinden
Motokuryenin kazancı ticari kazanç olarak gelir vergisine tabidir. Yıl boyunca elde ettiğiniz hakedişlerden (KDV hariç) giderleriniz ve Bağ-Kur primleriniz düşülür, kalan tutar vergiye tabi kazancınızdır. Vergi artan oranlıdır; 2026 tarifesinde ücret dışı gelirlerde ilk 190.000 TL'ye %15, 190.000 TL ile 400.000 TL arasına %20 uygulanır; üst dilimlerde oran %27, %35 ve %40'a çıkar.
Yıllık gelir vergisi beyannamesi mart ayında verilir ve hesaplanan vergi mart ve temmuz aylarında iki taksitte ödenir. Tarifeyi kendi rakamlarınızla denemek için gelir vergisi hesaplama aracımızı kullanabilirsiniz.
3. Geçici vergi: Yıl içinde peşin ödeme
Geçici vergi, yıllık gelir vergisinin yıl içinde üç aylık dönemler hâlinde peşin ödenmesidir. Her çeyreğin kazancı üzerinden hesaplanır ve mayıs, ağustos ve kasım aylarında beyan edilir. Ödediğiniz geçici vergiler, mart ayındaki yıllık beyannamede hesaplanan vergiden düşülür. Fazla ödeme çıkarsa mahsup veya iade talep edilebilir.
4. Bağ-Kur primi
Vergi kaydınızla birlikte Bağ-Kur sigortalılığınız başlar. 2026'da prime esas kazanç alt sınırı 33.030 TL'dir; bu tutar üzerinden aylık prim 11.808,23 TL, primini zamanında ödeyen ve borcu olmayanlar için 5 puanlık indirimle 10.156,73 TL'dir. Bağ-Kur primleri kazancınızın hesabında gider olarak dikkate alınır. Ayrıntılar için Bağ-Kur primi 2026 rehberimize bakabilirsiniz.
Örnek: Bir yıllık vergi hesabı
Aşağıdaki tablo tamamen varsayımsal bir senaryoya dayanır. Amaç, kalemlerin birbirini nasıl etkilediğini göstermektir. Gerçek tutarlar; hakedişinize, gider belgelerinize ve özel durumunuza göre değişir.
| Kalem | Aylık | Yıllık |
|---|---|---|
| Hakediş (KDV hariç) | 50.000 TL | 600.000 TL |
| Belgeli giderler (KDV hariç) | 13.800 TL | 165.600 TL |
| Bağ-Kur primi (indirimli, asgari) | 10.156,73 TL | 121.880,76 TL |
| Vergiye tabi kazanç | — | 312.519,24 TL |
| Hesaplanan gelir vergisi | — | 53.003,85 TL |
| Ödenecek KDV (örnek ay) | 7.400 TL | Aya göre değişir |
Bu örnekte yıllık gelir vergisi, KDV hariç hakedişin yaklaşık %8,8'ine denk geliyor. Gider belgeleri toplanmasaydı vergiye tabi kazanç ve dolayısıyla vergi çok daha yüksek çıkardı. Hangi giderleri düşebileceğinizi motokuryeler hangi giderleri düşebilir yazımızda ayrıntılı anlattık.
Yıl boyunca takvim
| Yükümlülük | Ne zaman? |
|---|---|
| KDV beyannamesi ve ödemesi | Her ayın 28'i (önceki ay için) |
| Bağ-Kur primi | Her ayın son günü (o ay için) |
| Geçici vergi | Mayıs, ağustos ve kasım ayının 17'si |
| Yıllık gelir vergisi beyanı | Mart ayı |
| Gelir vergisi taksitleri | Mart ve temmuz |
Son gün hafta sonuna veya resmî tatile denk gelirse süre ilk iş gününe uzar. Tüm tarihleri 2026 vergi takvimi yazımızda bulabilirsiniz. Geciken ödemelerde gecikme zammı işler; olası maliyeti gecikme zammı hesaplama aracıyla görebilirsiniz.
Hakediş, ciro ve kazanç aynı şey değil
Kuryelerin en sık karıştırdığı kavramlar hakediş, ciro ve kazançtır. Hakediş, platformun size ödediği tutardır; faturaya KDV hariç olarak yazılır. Ciro, yıl boyunca kestiğiniz faturaların KDV hariç toplamıdır. Kazanç ise ciroden giderler ve Bağ-Kur primleri düşüldükten sonra kalan tutardır ve gelir vergisi yalnızca bu kazanç üzerinden hesaplanır. Banka hesabınıza yatan tutar ise hakediş ile KDV'nin toplamıdır; içindeki KDV size ait olmadığı için ayrı bir kenara ayrılmalıdır.
Bu ayrımı bilmek, nakit planlamanızı kolaylaştırır. Pratik bir yöntem, her hakediş ödemesinde KDV tutarını ve kazancın tahmini bir yüzdesini ayrı bir hesaba aktarmaktır. Böylece beyan dönemlerinde ödeme yaparken zorlanmazsınız.
Faturada sık yapılan hatalar
Vergi sorunlarının büyük kısmı fatura aşamasında başlar. En sık karşılaştığımız hatalar şunlardır:
- Faturayı hizmet dönemi bittikten çok sonra kesmek; fatura, hizmetin yapıldığı dönemle uyumlu olmalıdır.
- KDV oranını veya tevkifatı platform talimatından farklı uygulamak.
- Platformun yaptığı kesintileri faturadan düşüp eksik tutarla fatura kesmek.
- Aynı hakediş için iki kez fatura kesmek veya hiç kesmemek.
Hatalı bir fatura iptal edilip yeniden düzenlenebilir ama bu işlem belirli süreler içinde yapılmalıdır. Emin olmadığınız durumda faturayı kesmeden önce mali müşavirinize danışın.
e-Tebligat ve vergi dairesi yazıları
Vergi dairesi ve SGK, bildirimlerini giderek daha fazla elektronik ortamda gönderiyor. e-Tebligat adresinize düşen bir yazı, açılmasa bile belirli bir süre sonunda tebliğ edilmiş sayılır. Eksik beyan uyarısı, yoklama tutanağı veya ceza ihbarnamesi gibi yazılar için itiraz ve uzlaşma süreleri bu tarihten itibaren işlemeye başlar. Bu nedenle e-Tebligat kutunuzu düzenli kontrol etmek ya da bu takibi mali müşavirinize bırakmak önemlidir. Platformların zaman zaman istediği vergi levhası ve borcu yoktur yazısı da Dijital Vergi Dairesi üzerinden birkaç dakikada alınabilir.
Vergiyi yasal yollarla azaltmanın yolları
- Her gider için adınıza ve vergi numaranıza düzenlenmiş fatura veya fiş alın.
- Motosikleti kendi adınıza alın ve işletmenize kaydettirin; amortisman ayırın.
- Bağ-Kur primini zamanında ödeyip 5 puanlık indirimi koruyun.
- Telefon, hat ve ekipman giderlerini belgelendirin.
- Şartları sağlıyorsanız genç girişimci istisnası gibi avantajları değerlendirin.
Bu adımların hiçbiri vergi kaçırmak anlamına gelmez; hepsi kanunun tanıdığı haklardır. Önemli olan her kalemin belgeyle desteklenmesi ve kayıtların düzenli tutulmasıdır.
Sıkça Sorulan Sorular
Motokurye ne kadar vergi öder?
Ödenecek vergi; hakediş, gider ve Bağ-Kur tutarlarına göre değişir. Yukarıdaki varsayımsal örnekte aylık 50.000 TL hakedişi olan bir kuryenin yıllık gelir vergisi yaklaşık 53.000 TL çıkıyor. Buna her ay ödenen KDV farkı ve Bağ-Kur primi eklenir.
Motokurye KDV öder mi?
Evet. Platforma kestiğiniz faturalara KDV eklenir ve her ay beyan edilir. Ancak giderlerinizdeki KDV düşüldüğü için ödediğiniz tutar, faturada gösterilen KDV'den daha azdır.
Motokuryeler esnaf muafiyetinden yararlanabilir mi?
Motorlu araçla yapılan kuryelik çoğu durumda esnaf muafiyeti kapsamına girmez. Muafiyet şartları faaliyet ve araç türüne göre değerlendirilir; başlamadan önce kontrol edilmesi gerekir.
Geçici vergi ödemek zorunda mıyım?
Ticari kazanç elde eden ve defter tutan mükellefler geçici vergi öder. Çeyrek dönemde kazanç oluşmamışsa ödeme çıkmayabilir, ancak beyan yükümlülüğü devam eder.
Hiç kazanç elde etmediğim ay için de beyanname verir miyim?
Evet. Vergi kaydınız açık olduğu sürece o ay hakediş olmasa bile KDV beyannamesi verilir. Uzun süre çalışmayacaksanız kaydı kapatmak veya durumu mali müşavirinizle değerlendirmek gerekir.
Vergi borcumu taksitle ödeyebilir miyim?
Yıllık gelir vergisi zaten mart ve temmuz olmak üzere iki taksitte ödenir. Diğer borçlar için vergi dairesinden tecil ve taksitlendirme talep edilebilir; bu durumda tecil faizi uygulanır.
Kısaca
Motokurye vergisi karmaşık görünse de mantığı basittir: Her ay KDV farkı, üç ayda bir geçici vergi, yılda bir gelir vergisi ve her ay Bağ-Kur. Gider belgelerini düzenli toplamak, ödeyeceğiniz vergiyi doğrudan azaltır.
Ankara'da motokuryelere özel muhasebe hizmeti veriyoruz; faturalarınızı, giderlerinizi ve beyanlarınızı sizin yerinize takip ediyoruz. Ayrıntılar için motokurye muhasebesi sayfamıza bakabilir, henüz şirketiniz yoksa motokurye şahıs şirketi nasıl açılır rehberimizle başlayabilirsiniz.