Bu yazıda
Kısa cevap: E-ticaret stopajı, Trendyol, Hepsiburada, n11 ve benzeri elektronik ticaret aracılarının satıcıya aktardığı ödemeden kestiği vergidir. Oran 1 Ocak 2025’ten beri %1’dir. Matrah, mal veya hizmet bedelinin KDV ve konaklama vergisi hariç tutarıdır. Komisyon, kargo ve platform hizmet bedeli matrahı düşürmez. Kesinti gider değildir; gelir veya kurumlar vergisinden mahsup edilecek peşin vergidir.
Arama çoğu kez “e-ticaret stopajı” veya “Trendyol stopaj” diye gelir. Satıcı hesabına yatan paranın komisyondan sonra bir kez daha kısaldığını görünce bunu kayıp sanır. Bu yazı kesintiyi, matrahı ve mahsubu ayırır. Aylık kayıt düzeni e-ticaret muhasebesi yazısında, platform kesintilerinin genel tablosu pazaryeri satıcıları için vergi rehberi yazısındadır.
Stopajı kim keser, kim öder?
Kesintiyi yapan taraf pazaryeridir. Satıcı, paneline düşen “vergi kesintisi” satırını kendisi vergi dairesine yatırmış gibi düşünmemelidir; platform muhtasar ve prim hizmet beyannamesiyle beyan eder. Satıcının işi, kesilen tutarı kendi geçici vergi ve yıllık beyannamesinde mahsup etmektir. Yanlış kayıt, hem hasılatı hem vergi alacağını bozar.
Kapsam, 6563 sayılı Kanun’daki elektronik ticaret aracı hizmet sağlayıcıları ile aracı hizmet sağlayıcılarının aracılık ettiği ödemelerdir. Kendi sitesinden doğrudan kartla tahsil eden satıcıda bu %1 doğmaz; o kanalın kendi vergi ve belgesi ayrıdır. İki kanalı aynı hakediş dosyasına karıştırmayın.
Basit usulde vergilendirilenler, vergiden muaf esnaf ve belirli istisna belgesi olan sosyal içerik üreticileri için kesinti uygulanmayabilir. Belgeyi platforma iletmeden “benden kesilmesin” demek yetmez. Kesinti yapıldıysa mahsup yolu yine açıktır; yapılmadıysa dosyada nedenini yazılı tutun.
Matrah nasıl hesaplanır?
| Kalem | Stopaj matrahına etkisi | Not |
|---|---|---|
| Satış bedeli (KDV hariç) | Matrah budur | KDV ve konaklama vergisi düşülür |
| Komisyon | Düşmez | Gider / hizmet faturası ayrıdır |
| Kargo ve hizmet bedeli | Düşmez | Platformun kestiği tutar matrahı küçültmez |
| İade (beyandan önce) | Düzeltilebilir | Platform kaydına bağlıdır |
| İade (beyandan sonra) | Mahsupta çözülür | Muhtasarda geri alınmaz |
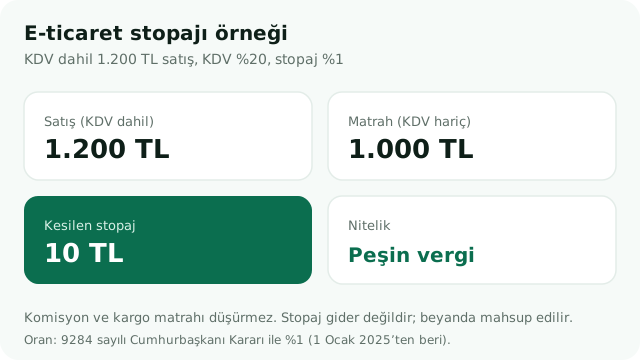
Örnek: KDV dahil 1.200 TL’lik bir satışta KDV %20 ise KDV hariç tutar 1.000 TL’dir. Stopaj 10 TL’dir. Platform size 10 TL daha az yatırır; bu 10 TL’yi “komisyon gibi” gider yazmak yanlıştır. Gider yazmak, hem kârı hem mahsup hakkını bozar.
Aynı ayda yüzlerce satır varsa tek tek fatura değil, hakediş ve stopaj dökümü esas alınır. Dökümdeki matrah toplamı ile kendi satış listeniz uyuşmuyorsa ay kapanmadan farkı yazın. Uyuşmayan ay, geçici vergide “kesinti var ama satış yok” veya tersi görüntü üretir. Mutabakatı e-ticaret muhasebesi düzeninde tutuyoruz.
Birden fazla pazaryeri kullanıyorsanız her platformun dökümünü ayrı klasörde tutun. Trendyol ile Hepsiburada’nın “kesinti” satır adı aynı değildir; birini diğerinin üzerine yazmak mahsup listesini şişirir. Ay sonunda üç sütun yeter: platform, KDV hariç matrah, %1 tutar. Bankaya yatan net, bu üç sütunun sonucu değil; komisyon ve kargo düşülmüş hâldir. Net ile matrahı aynı satıra yazmayın.
Mahsup ve iade
Kesinti, ilgili kazancın girdiği geçici vergi döneminde hesaplanan vergiden düşülür. O dönemde vergi çıkmazsa veya kesinti fazla gelirse kalan tutar aynı yılın sonraki geçici vergi dönemine taşınabilir. Yıllık gelir veya kurumlar vergisi beyannamesinde yıl boyu kesinti, geçici vergide kullanılan kısım ve bakiye birlikte okunur. Aynı kesintiyi iki kez düşmek, düzeltme doğurur.
Yıllık beyannameden sonra mahsup edilemeyen tutar iade konusu olabilir. Nakden iade hadleri ve belge şartı yıla göre değişir; dilekçe Dijital Vergi Dairesi’nden yürür. “Hesabıma yatan azaldı, iade otomatik gelir” diye beklemeyin. Önce mahsup, sonra varsa iade dosyası açılır.
İade edilen siparişte timing önemlidir. Platform, tevkifatı vergi dairesine beyan etmeden önce iade olduysa kendi kaydında düzeltebilir. Beyandan sonraki iadede muhtasar geriye dönmez; satıcı tarafında mahsup hesabı konuşulur. Bu ayrımı hakediş tarihine bakmadan çözemezsiniz.
Muhasebede nereye yazılır?
Satış hasılatı brüt mantıkla izlenir. Stopaj, peşin ödenmiş vergi (vergi alacağı) hesabına alınır. Net hakedişi tek satırda “satış geliri” yazmak, hem ciroyu hem kesintiyi gizler. Komisyon faturası ayrı giderdir; stopaj o faturanın parçası değildir.
Şahıs işletmesinde mahsup gelir vergisi ve geçici vergi üzerinden yürür. Limited veya anonimde kurumlar vergisi ve geçici vergi üzerinden yürür. Genç girişimci istisnası stopajı geri vermez; GVK 94 kapsamındaki tevkifata istisnanın etkisi yoktur. İstisna tarafı genç girişimci istisnası 2026 yazısındadır.
e-Fatura ve e-Arşiv zorunluluğu büyüdükçe platform belgesi ile sizin belgeniz aynı dönemde kapanmalıdır. Belge geçişini e-Fatura ve e-Arşiv yazısında, kuruluş sırasını e-ticaret için şirket kuruluşu yazısında ele aldık.
Stopaj satırını “bilinmeyen gider” diye kapatan işletme, yıl sonunda iade hakkını da kaçırır. Doğru hesap, kesintiyi vergi alacağı olarak biriktirir; geçici vergide kullandıkça alacağı düşer. Kullanılmayan bakiye yıllık beyannameye taşınır. Bu iz sürmeden “platform benden vergi çaldı” cümlesi muhasebe cevabı değildir; kesinti kanunen peşin vergidir.
Kampanyalı satışta matrah, müşterinin ödediği kampanyalı bedelin KDV hariç hâlidir. Liste fiyatı üzerinden stopaj hesaplamak, platform dökümüyle çatışır. İade kutusuna giren siparişte de aynı kural geçerlidir: hangi bedel üzerinden kesildiyse mahsup dosyasına o bedel yazılır. Tahmini yazmak, sonraki ayın fark listesini şişirir.
Yıl içinde platform değiştirdiyseniz eski paneli kapatmadan önce son üç ayın dökümünü indirin. Hesap silinince geçmiş kesinti satırına ulaşmak zorlaşır; mahsup dosyası o zaman boş kalır. Yeni platforma geçişte de ilk ayın hakedişini ayrı etiketleyin; iki panelin satırları aynı Excel’de karışmasın.
Ankara’da dosya ve ofis
Stopaj satırı Ankara’da da İstanbul’da da aynı kanuna bağlıdır. Fark, dosyanın kimde durduğu ve beyannameye kimin işlediğidir. Çankaya’daki ofisimizde hakediş, banka ekstresi ve geçici vergi tablosunu aynı masada okuyoruz. Adres: Kültür Mah., İçel Sk. No:3/12, 06420 Çankaya/Ankara — Google Haritalar’da ofisimizi açın.
İlk görüşmeye üç dosya yeter: son üç ayın pazaryeri hakedişleri, stopaj/kesinti dökümü, bankaya yatan tutarların listesi. Mağaza paneli ekran görüntüsü de işe yarar. Takvim günleri 2026 vergi takvimindedir; KDV günü ile stopaj mahsubu aynı cümlede karıştırılmaz.
Kızılay’a yürüme mesafesindeki ofiste imza veya yüz yüze kontrol gerekirse randevu ile gelirsiniz. Aylık mutabakatın çoğu uzaktan yürür; belgeyi klasör veya mesajla iletmeniz yeter. Uzaktan düzen online mali müşavirlik yazısındadır.
Dosyayı ilk kez kurarken üç ay geriye bakmak yeterlidir; daha eski aylar yıllık beyanname arşivinde kalır. Yeni satıcıysanız ilk hakedişten itibaren klasörü açın. Stopaj satırı bir kez kaybolursa mahsup listesini panelden yeniden üretmek zaman alır; bu yüzden her ayın PDF’ini kendi diskinizde de tutun.
Sıkça Sorulan Sorular
E-ticaret stopajı oranı kaç?
%1’dir. 9284 sayılı Cumhurbaşkanı Kararı ile belirlenmiş ve 1 Ocak 2025’ten beri uygulanmaktadır. Matrah, KDV hariç satış bedelidir.
Stopaj gider yazılır mı?
Hayır. Peşin ödenmiş vergidir. Gider yazmak kârı yanlış düşürür ve mahsup hakkını bozar. Komisyon faturası ayrı, stopaj ayrı izlenir.
Komisyon düşülünce stopaj azalır mı?
Hayır. Komisyon, kargo ve hizmet bedeli tevkifat matrahını küçültmez. Matrah, mal veya hizmet bedelinin KDV hariç tutarıdır.
Kesintiyi ben mi beyan ederim?
Hayır. Pazaryeri muhtasar ile beyan eder. Sizin işiniz, kesilen tutarı geçici vergi ve yıllık beyannamede mahsup etmektir.
Mahsup edilemeyen tutar ne olur?
Yıllık beyannameden sonra kalan tutar, şartları varsa iade veya başka borçlara mahsup konusu yapılabilir. Önce yıl içi mahsup tamamlanır.
Kısaca
E-ticaret stopajı %1’dir. Matrah KDV hariç satış bedelidir; komisyon düşmez. Kesinti gider değil, peşin vergidir. Geçici vergi ve yıllık beyanda mahsup edilir; kalan varsa iade dosyası açılır. Hakediş ile stopaj dökümü aynı ayda eşleşmeden ay kapanmamalıdır.
Pazaryeri dosyanızı birlikte kurmak için e-ticaret muhasebesi ve vergi danışmanlığı sayfalarına bakabilir, bize iletebilirsiniz. Ofis konumumuz Google Haritalar’da.