Bu yazıda
Kısa cevap: E-ticaret muhasebesi, satış bedelini hasılat, platform kesintisini gider, iadeyi düzeltme ve stoku ayrı izlemekten oluşur. Bankaya yatan net tutar ciro değildir. KDV satış bedelinin vergisidir ve ayı izleyen ayın 28’ine kadar beyan edilir. e-Fatura veya e-Arşiv, internetten satışta çoğu işletme için kuruluşla birlikte gelir. Kayıt, her kanalın raporunun aynı hesap planına akmasıyla düzenli kalır.
Ankara’da e-ticaret, evdeki bir raftan veya Etimesgut’taki bir depodan yürüyebilir. Müşteri başka şehirde olsa da mükellefiyet, işyerinin bağlı olduğu vergi dairesindedir. Bu rehber, pazaryeri ile kendi sitesini aynı defterde nasıl tutacağınızı anlatır. Yalnız pazaryeri ekstresine odaklanan hali pazaryeri vergi rehberinde.
Bir satışın içindeki kalemler
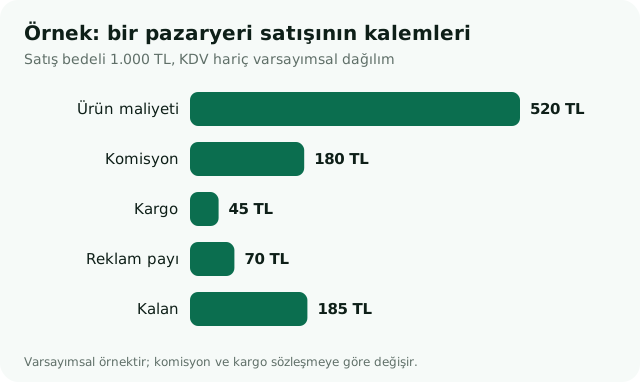
Bin liralık bir satışta ürün maliyeti, komisyon, kargo ve reklam çıktıktan sonra kalan, kârın kendisi değildir. Kalanın içinde ambalaj, yazılım, depo ve sizin emeğiniz de vardır. Grafik, “ciro yüksek, kâr yok” şikâyetinin genellikle nereden geldiğini gösterir. Her kalem kendi belgesiyle gider yazılır. Komisyonun belgesi platform faturasıdır; kargonun belgesi kargo firmasının faturasıdır. İkisini ekstreden tek satır yapmak, KDV indirimini de gideri de zayıflatır.
Kendi sitenizden satışta komisyon olmayabilir, bunun yerine sanal pos komisyonu ve kargo vardır. Pos komisyonu da faturayla gider yazılır. Kapıda ödeme tahsilatını kargo firması yapıyorsa, tahsilat ile kesinti yine ayrı satırdır. Müşteriden alınan tutar hasılat, kesinti giderdir.
Kanal kanal aynı defter
| Kanal | Hasılat belgesi | Tipik kesinti |
|---|---|---|
| Pazaryeri | e-Arşiv / e-Fatura ve satış raporu | Komisyon, kargo, reklam, ceza bedeli |
| Kendi sitesi | e-Arşiv / e-Fatura | Pos komisyonu, kargo |
| Sosyal ticaret | Aynı e-belge düzeni | Reklam ve kargo |
| Toptan / B2B | e-Fatura, kayıtlı alıcıya | Genellikle komisyon yok, vade var |
Dört kanalın dördü de tek mükellefiyete yazılır. Kanal başına ayrı şirket açmak, muhasebeyi kolaylaştırmaz; Bağ-Kur, beyanname ve banka hesabını çoğaltır. Ayrı izlemek istediğiniz şey şirket değil, satış raporudur. Her kanalın aylık raporu kendi klasöründe durur, yevmiye aynı hesaplara gider.
B2B satışta alıcı e-Fatura mükellefi olabilir. O zaman belge e-Arşiv değil e-Fatura olur. Ayrımı e-Fatura ve e-Arşiv yazısında anlattık. Yanlış tür, belgenin hiç kesilmemiş sayılmasına kadar gidebilir.
Stok, iade ve fire
E-ticarette stok, kârın görünmez tarafıdır. Ürün alındığında gider değil stoktur. Satıldığında maliyeti satışın karşısına gider. İade gelince stoka döner ve hasılat düşer. Bu üç hareketi “hepsi gider” diye tek hesaba yazmak, kârı ay içinde şişirir veya eritir.
Fire, kayıp kargo ve defolu iade ayrıca tutanağa bağlanır. Tutanaksız eksik, belgesiz gider gibidir. Depo Ankara dışında olsa da sayım sizin işinizdir. Sayımı en geç yıllık beyandan önce, mümkünse her çeyrek yapın. Geçici vergi, yanlış stok yüzünden yüksek çıkabilir. Gider ile stok ayrımının genel hali gider olarak yazılabilen harcamalar rehberinde.
KDV ve diğer beyanlar
Hesaplanan KDV, satış bedelinin vergisi; indirilecek KDV, alış, komisyon ve kargo faturalarının vergisidir. Ödenecek tutar ikisinin farkıdır. İndirilecek KDV daha büyükse devreder. Devreden tutar gelir değildir. Kendi örneğinizi KDV hesaplama aracında kurabilirsiniz.
Şahıs işletmesi Mart’ta gelir vergisi, limited şirket Nisan’da kurumlar vergisi beyan eder. Geçici vergi, bilanço esasında Mayıs, Ağustos ve Kasım’dadır. Tarihlerin tamamı 2026 vergi takviminde. Yapıyı henüz seçmediyseniz şahıs şirketi mi, limited şirket mi yazısına bakın. Tek kişiyle başlayan çoğu satıcı şahıs işletmesiyle açılır; ortak, stok riski ve kurumsal alıcı büyüdüğünde limited konuşulur.
Bağ-Kur, vergi kaydı açılan şahıs işletmesinde ve limited ortaklarında aylıktır. “Yan gelir” demek primi kaldırmaz. 2026 tutarları Bağ-Kur primi 2026 yazısında.
Ayı kapatma düzeni
- Her kanalın satış ve iade raporunu ayın ilk haftasında indirin.
- Platform, kargo, pos ve reklam faturalarını rapor satırlarıyla eşleştirin. Eşleşmeyen komisyonu gider yazmayın.
- Stok çıkışını satış adediyle, iade girişini iade adediyle kontrol edin.
- KDV taslağını 28’inden birkaç gün önce görün. Ödenecek tutarı bankada hazır tutun.
- Kişisel harcamayı işletme hesabından ayırın. Karışan hesap, ay sonunda gider tartışması çıkarır.
Bu düzen, ofise her ay gelmeden de yürür. Belgeler fotoğraf, e-posta veya klasörle gelir; beyanname elektronik verilir. Sürecin güvenliği online mali müşavirlik nasıl işler yazısında. İsterseniz Kızılay’daki ofiste de oturup aynı raporları açarız.
İlk yılın nakit ritmi
İlk aylarda satış, mal alışının gerisinden gelir. Depoyu doldurmak için ödenen tutar gider değil stoktur; bu yüzden kasa eksiye düşerken kâr tablosu henüz zarar yazmayabilir. Bunu “kârdayım, neden param yok” diye okumak yanlıştır. Para stokta duruyordur. İlk satışlar başlayınca stok maliyete döner ve kâr tablosu gerçeğe yaklaşır. Bu geçişi yaşamadan fiyat koyan satıcı, komisyon ve kargoyu unuttuğu için kâr sandığı tutarı komisyona bırakır.
Kampanya ayı ritmi bozar. İndirimli satış hasılatı düşürür, iade oranı artar, reklam faturası aynı hafta gelir. O ayın KDV’si yüksek görünebilir çünkü indirim KDV matrahını düşürürken önceki alışların indirilecek KDV’si devretmiş olabilir veya tam tersi, kampanya malı o ay alındıysa indirilecek KDV şişer. Tek aya bakıp “KDV sisteminiz yanlış” demeyin. Üç aylık ortalamaya bakın. Geçici vergi de bu ortalamanın üzerine oturur.
Yıl sonunda iki liste kapanır: sayılmamış stok ve kesilmemiş iade. Rafta olup sistemde satılmış görünen mal, olmayan bir kâr üretir. Müşteride olup iadesi işlenmemiş mal, hem hasılatı hem stoku şişirir. Aralık sayımı, Mart’taki gelir vergisi veya Nisan’daki kurumlar vergisinden daha önemlidir; beyanname ancak sayım bittikten sonra doğru olur.
İkinci yıla aynı hesap planıyla girin. Kanal eklemek, yeni bir gider hesabı açmak için yeterlidir; yeni bir şirket açmak için değildir. Hesap planı sakin kaldıkça, Ankara’daki ofisimiz veya uzaktan bakan ekip ayı daha kısa sürede kapatır. Karışan, yazılım değil, belgenin geç gelmesidir.
Fiyatı koyarken komisyon, kargo ve iade payını satış bedelinin içine yazın. Yüzde yirmi komisyon ve yüzde beş iade, yüz liralık üründe yirmi beş lirayı daha etiket kalkmadan götürür. Buna ürün maliyeti ve reklam eklenince kalan, sizin emeğinizdir. Bu hesabı yapmadan “rakipten beş lira ucuz” demek, ay sonunda kâr bırakmayan bir ciro üretir. Hesap kaba olabilir; hiç olmamasından iyidir. Ay kapanınca gerçek komisyon faturasıyla kabayı düzeltirsiniz.
Kendi siteniz ile pazaryeri aynı stoktan besleniyorsa, iki kanalın aynı ürünü ayrı ayrı satması stoku eksiye düşürebilir. Eksi stok, satılmış ama elinizde olmayan mal demektir ve iade veya iptal gelene kadar kâr şişer. Kanal stoğunu ana stoktan düşmek, bu eksiği gün içinde gösterir. Gün sonunda farkı kapatmak, ay sonunda düzeltmekten daha az kayıt ister. Ankara’da deposu başka ilçede olan satıcı için de kural değişmez: sayım adrestedir, kayıt tektir.
İade payını da fiyata gömün. On satıştan biri dönüyorsa, dokuz satışın kârı o bir dönüşün kargo ve değer kaybını taşımalıdır. Dönüşü “bu ay talihsizlik” diye yazmak, fiyatı sürekli eksik bırakır. Ürün grubu bazında iade oranını üç ayda bir çıkarmak, hangi ürünün aslında zarar ettiğini gösterir. Zarar eden ürünü stokta tutmak, muhasebenin değil satışın kararıdır; muhasebe yalnızca sayıyı saklamaz, önünüze koyar.
Sıkça Sorulan Sorular
Muhasebe programı şart mı?
Düşük hacimde düzenli bir tablo ve e-belge arşivi iş görebilir. Ürün çeşidi, iade ve birden fazla kanal arttıkça stok tutan bir program ay kapanışını kısaltır. Program, beyannamenin sorumluluğunu kaldırmaz.
Yurt dışına satış farklı mı?
İhracat ve elektronik hizmet ihracında KDV istisnası gündeme gelebilir. İstisna, belgesiz satış demek değildir. Ülke, hizmetin niteliği ve tahsilat belgesi birlikte değerlendirilir. Bunu genel oranın içine yazmayın.
Reklam harcaması hemen gider mi?
İşle ilgili ve faturalı reklam gider yazılır. Peşin ödenen uzun dönemli bir paket, ilgili aylara yayılabilir. Kişisel hesabınızdan ödediğiniz ve faturası işletmeye kesilmemiş reklam zayıf kalır.
Çalışan alırsam ne değişir?
Paketleme veya müşteri hizmeti için eleman aldığınızda işe giriş bildirgesi ve bordro eklenir. Sıra ilk personel listesinde. Satışın muhasebesi aynı kalır, üzerine ücret gideri gelir.
Kısaca
E-ticaret muhasebesi, net hakedişi ciro sanmamakla başlar. Satış hasılat, kesinti gider, iade düzeltme, mal ise stoktur. KDV ayın 28’inde, belge ise e-Fatura veya e-Arşiv’dedir. Kanallar ayrı rapor, tek defter ister.
Rapor düzeni ve aylık kapanış için e-ticaret muhasebesi hizmetine bakabilir, kendi kanalınızı konuşmak için bize ulaşabilirsiniz.