Bu yazıda
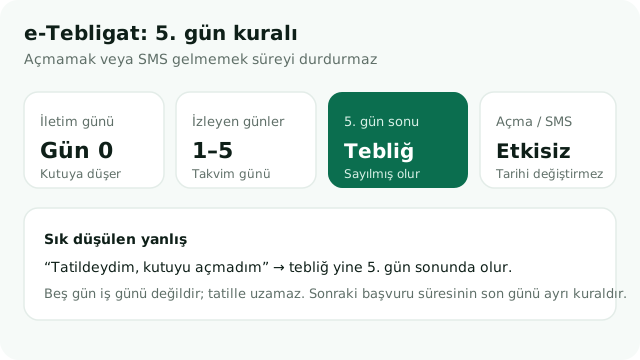
Kısa cevap: GİB e-Tebligat’ta yazı kutuya düştükten sonra sizin onu açmanız gerekmez. Vergi Usul Kanunu m. 107/A’ya göre tebliğ, sistemle muhataba iletildiği tarihi izleyen beşinci günün sonunda yapılmış sayılır. Tatildesiniz, telefon kapalı, SMS gelmedi veya “bakmadım” demeniz bu beş günü durdurmaz. Beş gün iş günü değildir; hafta sonu ve resmî tatil tebliğ kurgusunu uzatmaz. 1 Temmuz 2026’dan beri kimlerin zorunlu olduğu ve kimlerin çıkabileceği 7587 sayılı Kanun’la madde metninde yazılıdır.
Arama çoğu kez panik cümlesiyle gelir: “tatilde e-tebligat açılmadı”, “SMS gelmedi süre durur mu?”. Bu yazı o efsaneyi kırar; zorunlu listeyi, ÖTV’li araç tescilini, 65 yaş çıkışını ve Ankara’da dosyanın nasıl tutulacağını yan yana koyar. Yoklama tarafı Ankara’da vergi dairesi yoklaması yazısında, aylık tarihler 2026 vergi takvimindedir.
“Açmadım” savunması neden tutmaz?
Kanun, tebliği okuma anına bağlamaz. Ölçüt iletimdir: yazı elektronik adrese ulaşır; izleyen birinci günden beşinci güne takvim işler; beşinci günün sonunda tebliğ edilmiş sayılır. İlk gün açsanız da, hiç açmasanız da tebliğ tarihi aynıdır. Erken okumak tarihi öne çekmez; geç okumak geriye itmez.
SMS veya e-posta haber vermedir. Gelmemesi, tebliğin yok sayılması demek değildir. İncelemede bakılan kayıt iletim ve sistem logudur; “telefona düşmedi” cümlesi tek başına dosyayı kurtarmaz. Yanlış aktivasyon veya iletim hiç yoksa o ayrı iddiadır; yalnız “açmadım” ile karıştırılmamalıdır.
Ortaklı limitedde kutu çoğu kez tek müdürün telefonuna bağlı kalır. Diğer ortak “ben görmedim” dese de şirket muhataptır; süre şirket dosyasında işler. Kullanıcıyı tek kişiye kilitlemek, tatil riskini büyütür. İkinci yetkili veya mali müşavir kullanıcısı bırakmak, panik dosyasını baştan keser.
Beş gün ile sonraki süre ayrıdır
| Aşama | Ne işler? | Tatil etkisi |
|---|---|---|
| İletim → 5. gün sonu | Tebliğ edilmiş sayılma | Beş gün uzamaz |
| Tebliğden sonraki başvuru / ödeme / dava süresi | Evrakın türüne göre ayrı hüküm | Son gün tatilse ilgili usul kuralı ayrıca bakılır |
| Belgeyi açtığınız an | Fark etme kaydı | Tebliğ tarihini değiştirmez |
Örnek: Yazı 10 Kasım’da iletilsin. İzleyen günler 11–15 Kasım’dır; 15 Kasım gün sonunda tebliğ edilmiş sayılır. 12’sinde tatile çıksanız da, 18’inde kutuyu açsanız da tebliğ tarihi aynı kalır. Ondan sonra işleyecek itiraz veya ödeme süresinin son günü ayrı hesaplanır; o son gün tatile denk gelirse uzama kuralı belgenin türüne göre konuşulur. İki satırı tek takvimde birleştirmeyin.
Mali müşavirinizin vekâleti varsa bile kutuyu sizin veya yetkili kullanıcının düzenli kontrol etmesi gerekir. “Muhasebecim bakar” cümlesi, kullanıcı tanımı yapılmamışsa boş kalır. Online düzen online mali müşavirlik yazısındadır; tebligat yetkisi orada ayrıca yazılmalıdır.
2026’da kim zorunlu, kim çıkabilir?
7587 sayılı Kanun, Anayasa Mahkemesi’nin yetki iptalinden sonra VUK m. 107/A’yı yeniden yazdı. 1 Temmuz 2026’dan beri zorunlu kullanıcılar kanunda sayılır: kurumlar vergisi mükellefleri; ticari, zirai veya mesleki kazancı gerçek usulde vergilendirilen gelir vergisi mükellefleri; kolektif ve adi komandit şirketler; ÖTV Kanunu’na ekli (II) sayılı listedeki kayıt-tescile tabi malların ilk iktisabında adına tescil yapılanlar. Bu son grup çoğu işletme blogunda yoktur: sıfır araç tescili, e-Tebligat kapısını da açabilir.
%90 ve üzeri engellilik oranı olanlar zorunluluktan muaftır; isterlerse girebilirler. Daha önce sistemde olanlar geçici 38. maddeyle yeniden başvuru yapmadan devam eder. Çıkış halleri de artık maddede: tüzel kişide sicil silinmesi; gerçek kişide ölüm veya gaiplik; zorunlu gerçek kişide mükellefiyet bitiminden sonra beşinci takvim yılı sonundan itibaren talep; isteğe bağlı girişte talep; 65 yaşını dolduranlarda (zorunluluk doğuran başka hâl yoksa) talep.
“Şirketi kapattım, kutu da bitti” diye düşünmeyin. Sicil ve mükellefiyet kapanışı ile elektronik adresten çıkış aynı gün olmayabilir. Kapanış sırası şirket nasıl kapatılır yazısındadır; tebligat çıkışı ayrıca takip edilir.
Tatil öncesi üç satırlık kontrol
Yola çıkmadan önce kutuyu açın, okunmamış yazı bırakmayın. Yetkili telefon ve e-posta güncel mi bakın; eski SIM’de kalan SMS, sizi kurtarmaz. Varsa mali müşavir kullanıcısına erişim verin veya yoklama / ödeme yetkisini yazılı netleştirin. Dönüşte ilk iş yine kutu olmalıdır; “önce mağaza, sonra vergi” sırası tersine çevrilir.
İşyeri veya ikamet adresi değiştiyse vergi ve sicil bildirimi yetmez: tebligatın düştüğü kanalın da sizin elinizde olduğundan emin olun. Adres dosyası dağılırsa yazı size ulaşmış sayılır, siz hâlâ eski telefona bakıyor olabilirsiniz. e-Belge tarafı e-Fatura ve e-Arşiv yazısıyla karıştırılmamalıdır; ikisi ayrı kapıdır.
Yeni satıcı veya yeni şirket açılışında mağaza yayına alınmadan e-Tebligat satırı tamamlanmalıdır. Bu kontrol e-ticaret için şirket kuruluşu listesinin sonuna yazılır; unutulursa ilk ceza çoğu kez “görmedim” dosyasından doğar.
Motokurye veya sahada çalışan şahıs işletmesinde telefon her gün cebinizdedir; yine de uygulama bildirimi kapalıysa yazıyı kaçırırsınız. Haftada bir gün, örneğin pazartesi sabahı, kutuyu bilinçli açmak yeterlidir. “Uygulama açıksa yeter” diye düşünmeyin; bilinçli kontrol ayrı iştir.
Ödeme emri, ceza ihbarnamesi veya yoklama sonucu aynı kutuya düşebilir. Her birinin sonraki süresi ayrıdır. Tebliğ tarihini bulduktan sonra “bu evrak için son gün” satırını boş bırakmayın. Boş satır, tatil dönüşünde en pahalı satır olur.
Ankara’da dosya ve ofis
Çankaya’daki ofiste iletim kaydı, tebliğ edilmiş sayılma tarihi ve yapılacak işlemin son gününü üç ayrı satırda yazarız. Adres: Kültür Mah., İçel Sk. No:3/12, 06420 Çankaya/Ankara — Google Haritalar’da ofisimizi açın.
İlk görüşmeye ekran görüntüsü yeter: kutudaki yazının iletim tarihi, konu satırı, varsa SMS saati. “Ne zaman açtım?” sorusu ikincildir; önce iletim satırı bulunur. Kızılay’a yürüme mesafesindeki ofiste yüz yüze bakmak gerekirse randevu ile gelirsiniz; çoğu kontrol uzaktan da yürür.
Ankara’da yoklama adrese gelirken e-Tebligat cebinizdedir. İkisi aynı haftada çakışırsa önce elektronik yazıyı okuyup süreleri yazın; sonra adresteki tespiti dosyalayın. İlçeye göre çalışma Ankara’da muhasebe yazısındadır.
Uzun tatil veya yurt dışı çıkışında vekil kullanıcı bırakmayan işletme, dönüşte “süre kaçtı” dosyasıyla gelir. Bu bir teknik arıza değil, takip boşluğudur. Takvim hatırlatması tek başına yetmez; kutunun kendisi haftalık iş listesine girer.
Dosyada üç tarih yan yana yazılmalıdır: iletim tarihi, tebliğ edilmiş sayılma tarihi, yapılacak işlemin son günü. Üçünü tek “tebliğ tarihi” diye birleştiren işletme, itiraz süresini yanlış hesaplar. Bizim masada bu üç satır yazılmadan “kaçırdık mı?” sorusuna cevap verilmez.
Sıkça Sorulan Sorular
Tatilde kutuyu açmazsam tebliğ olmaz mı?
Olur. İletim varsa tebliğ, izleyen beşinci günün sonunda yapılmış sayılır. Açmama bu tarihi durdurmaz.
SMS gelmedi, süre işlemez mi?
Hayır. SMS haber vermedir. Kanundaki ölçü sistem iletimidir.
Beş gün iş günü müdür?
Hayır. Takvim günüdür. Bu beş günlük tebliğ kurgusu tatille uzamaz.
Sıfır araç alınca e-Tebligat zorunlu olur mu?
ÖTV (II) listedeki kayıt-tescile tabi malın ilk iktisabında adına tescil yapılanlar 1 Temmuz 2026’dan beri zorunlu listededir. Araç dosyanız varsa kutuyu da kontrol edin.
65 yaşında sistemden çıkabilir miyim?
Zorunluluk doğuran başka bir hâl yoksa talep üzerine çıkış mümkündür. Çıkış, geçmiş tebliğleri yok saymaz.
Kısaca
e-Tebligat’ta süre, sizin tatil planınıza göre işlemez. İletimden sonra beşinci günün sonunda tebliğ edilmiş sayılır; açmama ve SMS eksikliği bunu ertelemez. 2026’da zorunlu liste ve çıkış halleri kanunda yazılıdır. Kutuyu haftalık iş gibi tutun; yetkiyi tek telefona kilitlemeyin.
Tebligat ve süre dosyanızı birlikte kurmak için vergi danışmanlığı ile muhasebe ve defter tutma sayfalarına bakabilir, bize iletebilirsiniz. Ofis konumumuz Google Haritalar’da.